










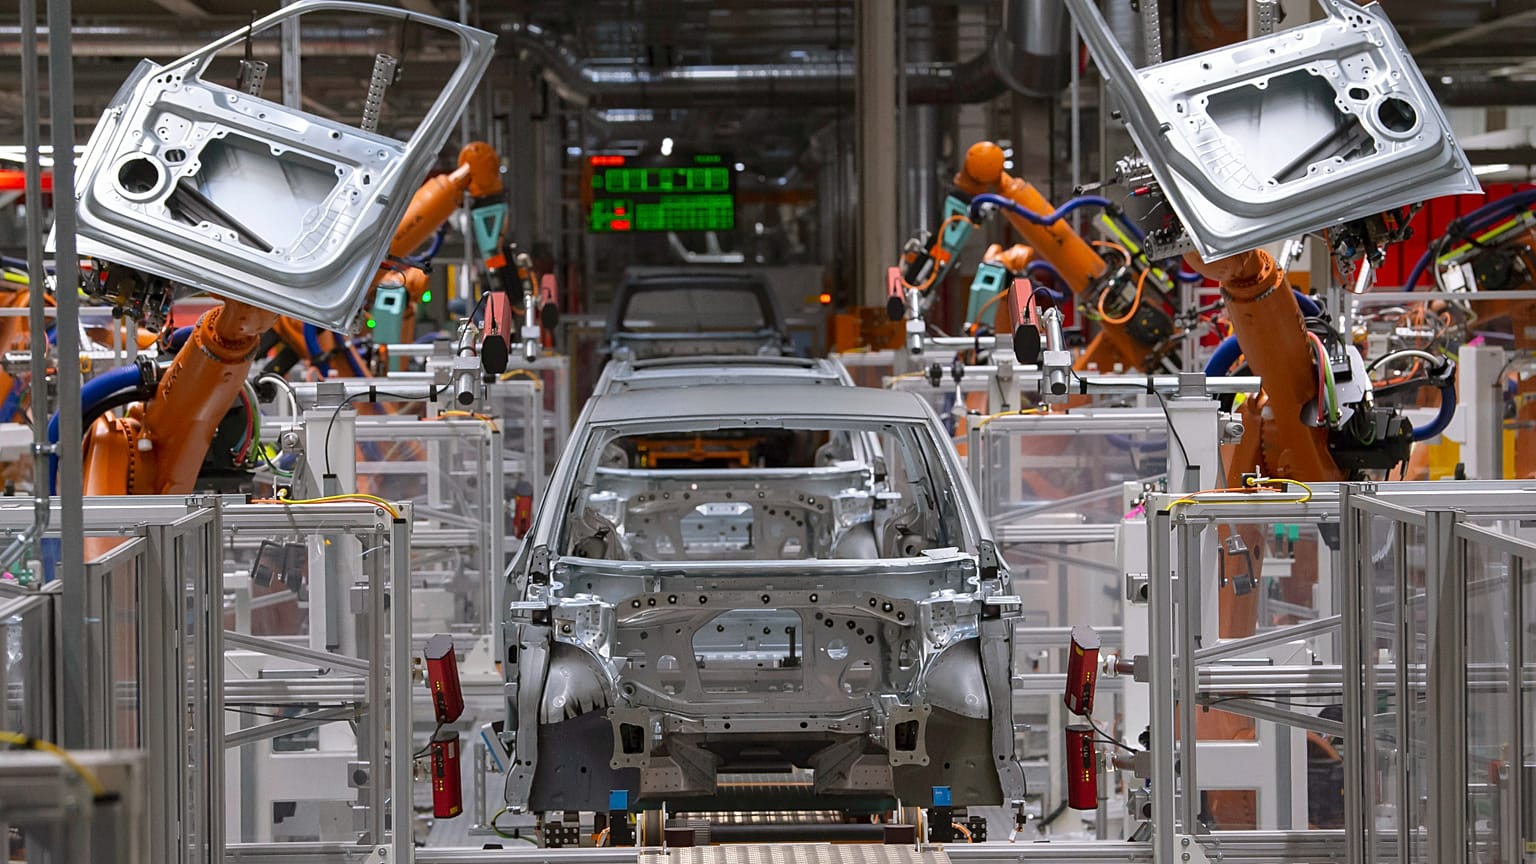


Secondo un nuovo rapporto, l’industria automobilistica europea è esposta a forti rischi perché dipende da pochi Paesi per chip e materiali critici. La transizione all’elettrico la mette in competizione con l’IA e i data center per le stesse forniture.
I costruttori europei di automobili dipendono da un ristretto numero di Paesi, fornitori e centri di lavorazione per i chip, i magneti e i metalli necessari ai loro veicoli. Secondo un nuovo studio, questa dipendenza rappresenta il principale rischio di approvvigionamento per l'industria automobilistica dell'Unione europea.
 PUBBLICITÀ
L'analisi, realizzata dalle sedi ceca e tedesca della società di consulenza EY su richiesta dell'Associazione dei costruttori europei di automobili (ACEA) e pubblicata martedì, ha valutato dieci materiali e componenti critici rispetto a sei fattori che potrebbero limitarne l'offerta.
Il punteggio più elevato è andato alla concentrazione dell'offerta, pari a 4,6 su una scala da uno a cinque.
Cinque fattori di input risultano i più vulnerabili: i semiconduttori, il silicio, il tungsteno, i magneti al neodimio-ferro-boro utilizzati nei motori elettrici e i cablaggi, ovvero i fasci di cavi che collegano i sistemi elettrici di un'auto.
Il settore ha già sperimentato questo rischio.
Secondo l'associazione dei fornitori CLEPA, le restrizioni cinesi alle esportazioni di terre rare hanno fermato diverse linee di produzione europee lo scorso anno, mentre una crisi di approvvigionamento presso il produttore di chip Nexperia ha spinto ACEA ad avvertire, lo scorso ottobre, di possibili "significative interruzioni della produzione di veicoli in Europa".
Per sei dei dieci input, la fase più rischiosa non è l'estrazione delle materie prime, ma la raffinazione e la lavorazione dei minerali.
La Cina domina la raffinazione delle terre rare e la produzione di magneti, oltre alla lavorazione di gallio e germanio, mentre Taiwan e Corea del Sud sono importanti poli per la produzione di chip.
"La principale sfida per l'Europa non riguarda solo l'accesso alle materie prime. Ancora più critiche sono le carenze di capacità di trasformazione, di fornitori qualificati e di competenze specialistiche", ha dichiarato Zdeněk Dušek, partner per la consulenza automotive di EY nella Repubblica Ceca.
"Queste capacità non si possono creare in uno o due anni", ha aggiunto Dušek.
La concorrenza dell'IA
La transizione verso l'elettrico accentua il problema.
Le auto elettriche richiedono meno componenti tradizionali, ma più semiconduttori, elettronica di potenza e materiali critici. I costruttori automobilistici si ritrovano così in concorrenza con l'intelligenza artificiale, i data center, la difesa e le energie pulite per le stesse forniture.
Secondo lo studio, il passaggio ai veicoli elettrici aumenta di circa il 15% la concorrenza con altri settori per gli stessi materiali e componenti critici.
I costruttori di auto sono spesso clienti relativamente piccoli in questi mercati: rappresentano il 17% della domanda finale di semiconduttori e appena il 3% per il gallio, un metallo utilizzato nell'elettronica di potenza e nei radar.
La maggiore concorrenza e catene di fornitura molto concentrate stanno spingendo i prezzi verso l'alto. Il gallio, ad esempio, è aumentato di oltre undici volte dal 2016, passando da circa 197 dollari a circa 2.269 dollari al chilogrammo, complice la crescente domanda alimentata in parte dallo sviluppo dell'IA.
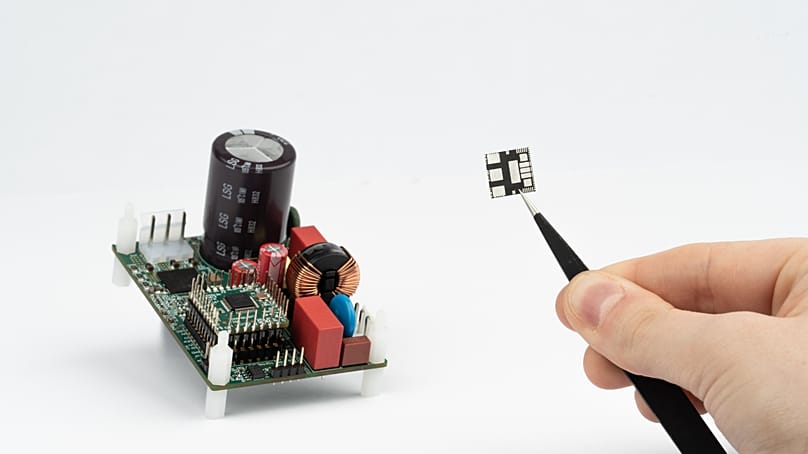
"I costruttori di automobili devono competere sempre di più per queste forniture con altri settori, ad esempio i produttori di chip per l'intelligenza artificiale", ha spiegato Martina Nimčová, manager nella consulenza aziendale di EY Repubblica Ceca.
Le ambizioni di guida autonoma aumentano ulteriormente la pressione, perché le funzioni autonome accrescono la dipendenza da chip, sensori, gallio e germanio, osserva lo studio.
Volkswagen, ad esempio, ha stretto una partnership con Uber per lanciare una flotta di microvan autonomi e completamente elettrici "ID. Buzz AD". Le corse sulla piattaforma Uber dovrebbero iniziare a Los Angeles alla fine del 2026, per poi arrivare a migliaia di veicoli.
Nel frattempo, Stellantis punta a iniziare la produzione di robotaxi per Uber nel 2028 utilizzando la tecnologia di guida autonoma di Nvidia.
Nessuna soluzione rapida
Lo studio delinea quattro scenari in cui perturbazioni in diverse parti del mondo potrebbero lasciare i costruttori europei a corto di forniture essenziali: problemi nella fornitura di componenti elettronici da Taiwan, nazionalismo delle risorse in Asia, corridoi commerciali sotto tensione nelle Americhe e instabilità lungo le rotte di esportazione mineraria dell'Africa.
La logistica è l'elemento comune e anche una breve interruzione può fermare le linee di produzione just in time, come ha mostrato la carenza di chip del 2021-2022.
"Ampliare la capacità per gli input più critici richiede spesso più di cinque anni", ha spiegato Dušek, aggiungendo che il vantaggio va 'non a chi ha la migliore strategia sulla carta, ma a chi agisce prima e riesce ad aumentare più rapidamente la capacità produttiva'.
Secondo lo studio, l'autosufficienza totale non è un obiettivo realistico.
Lo studio invita invece l'Europa ad accelerare le autorizzazioni e i processi di qualificazione, concentrare gli investimenti nei colli di bottiglia più critici, diversificare fornitori e rotte logistiche, monitorare più da vicino le catene di approvvigionamento e offrire agli investitori privati una certezza di domanda di lungo periodo.
"Non si tratta solo di gestione del rischio. In gioco c'è la tutela della forza industriale dell'Europa", ha dichiarato Sigrid de Vries, direttrice generale di ACEA.
Poiché la creazione di nuova capacità si misura in anni, il messaggio dello studio è che bisogna intervenire prima della prossima crisi di approvvigionamento, non durante.