










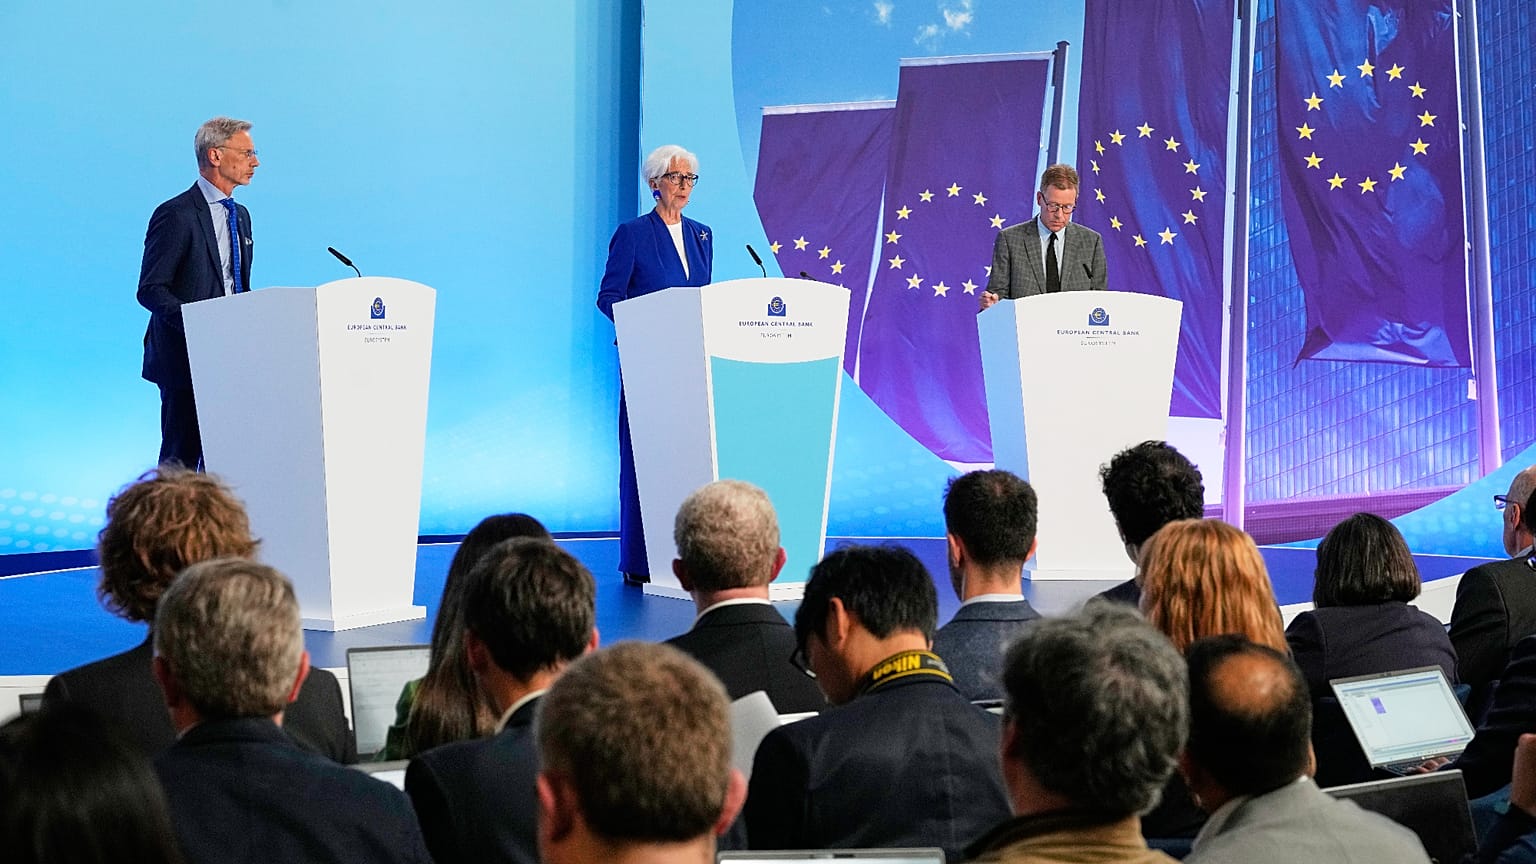


Secondo un nuovo studio, i mercati reagiscono non solo alle decisioni della BCE, ma anche alle dichiarazioni e interviste dei suoi vertici, il cui effetto complessivo può eguagliare gli annunci ufficiali.
Secondo uno studio della Banca centrale europea (BCE) pubblicato giovedì, i discorsi e le interviste dei responsabili della politica monetaria possono influenzare i mercati quanto gli annunci formali di politica monetaria.
 PUBBLICITÀ
La ricerca, firmata dagli economisti Klodiana Istrefi, Florens Odendahl e Giulia Sestrieri, mostra che i mercati reagiscono non solo alle decisioni di politica monetaria della BCE prese ogni sei settimane, ma anche a ciò che i principali responsabili della politica monetaria dichiarano tra una riunione e l’altra.
Questi interventi contribuiscono a orientare le aspettative dei mercati sulla direzione della politica monetaria, influenzando a loro volta inflazione e disoccupazione nell’area dell’euro.
Anche se l’effetto può essere difficile da cogliere a partire da un singolo discorso o da una singola intervista, lo studio conclude che l’impatto cumulato è paragonabile a quello degli annunci formali di politica monetaria.
"I nostri risultati mostrano che la reazione dei mercati agli eventi comunicativi tra una riunione e l’altra è spesso grande quanto quella agli annunci formali delle decisioni del Consiglio direttivo", hanno scritto gli autori in un post sul blog della BCE.
"Constatiamo inoltre che gli eventi comunicativi tra le riunioni ci aiutano a stimare meglio l’impatto economico della politica monetaria nell’area dell’euro", hanno aggiunto.
Gli autori hanno costruito una banca dati, la 'Euro Area Communication Event Study Database', che raccoglie 304 decisioni formali di politica monetaria e circa 5.000 eventi pubblici tra il gennaio 1999 e l’inizio del 2024.
Hanno analizzato discorsi e interviste dei presidenti della BCE, dei membri del Comitato esecutivo e dei governatori delle banche centrali nazionali di Germania, Francia, Spagna e Italia, i quattro maggiori Paesi dell’area euro.
"Abbiamo riscontrato che circa il 45% degli annunci formali di politica monetaria genera una reazione significativa dei mercati. Al contrario, i risultati relativi agli eventi comunicativi tra le riunioni sono più eterogenei e solo una quota minore provoca una reazione significativa", hanno spiegato gli autori, sottolineando che questi risultati non sono sorprendenti.
"Gli annunci formali dopo le riunioni del Consiglio direttivo sono per loro natura concentrati sulle decisioni di politica monetaria, mentre gli eventi comunicativi tra le riunioni affrontano una gamma molto più ampia di temi", hanno aggiunto.
Tuttavia, questi interventi pubblici sono molto più frequenti degli annunci formali, e per questo il loro impatto cumulato è significativo.
Lo studio ha anche misurato quali figure influenzano maggiormente i mercati attraverso discorsi e interviste. In primo luogo i presidenti della BCE, che hanno "l’effetto medio più ampio", seguiti dai governatori delle banche centrali nazionali e, infine, dai membri del Comitato esecutivo.
"Ciò mette in evidenza l’importanza di guardare oltre il presidente della BCE e i membri del Comitato esecutivo quando si analizza la comunicazione di politica monetaria in un’unione monetaria eterogenea, in cui i Paesi differiscono nettamente per struttura economica, livelli di debito pubblico e situazione finanziaria di famiglie e imprese", si legge nel rapporto.