










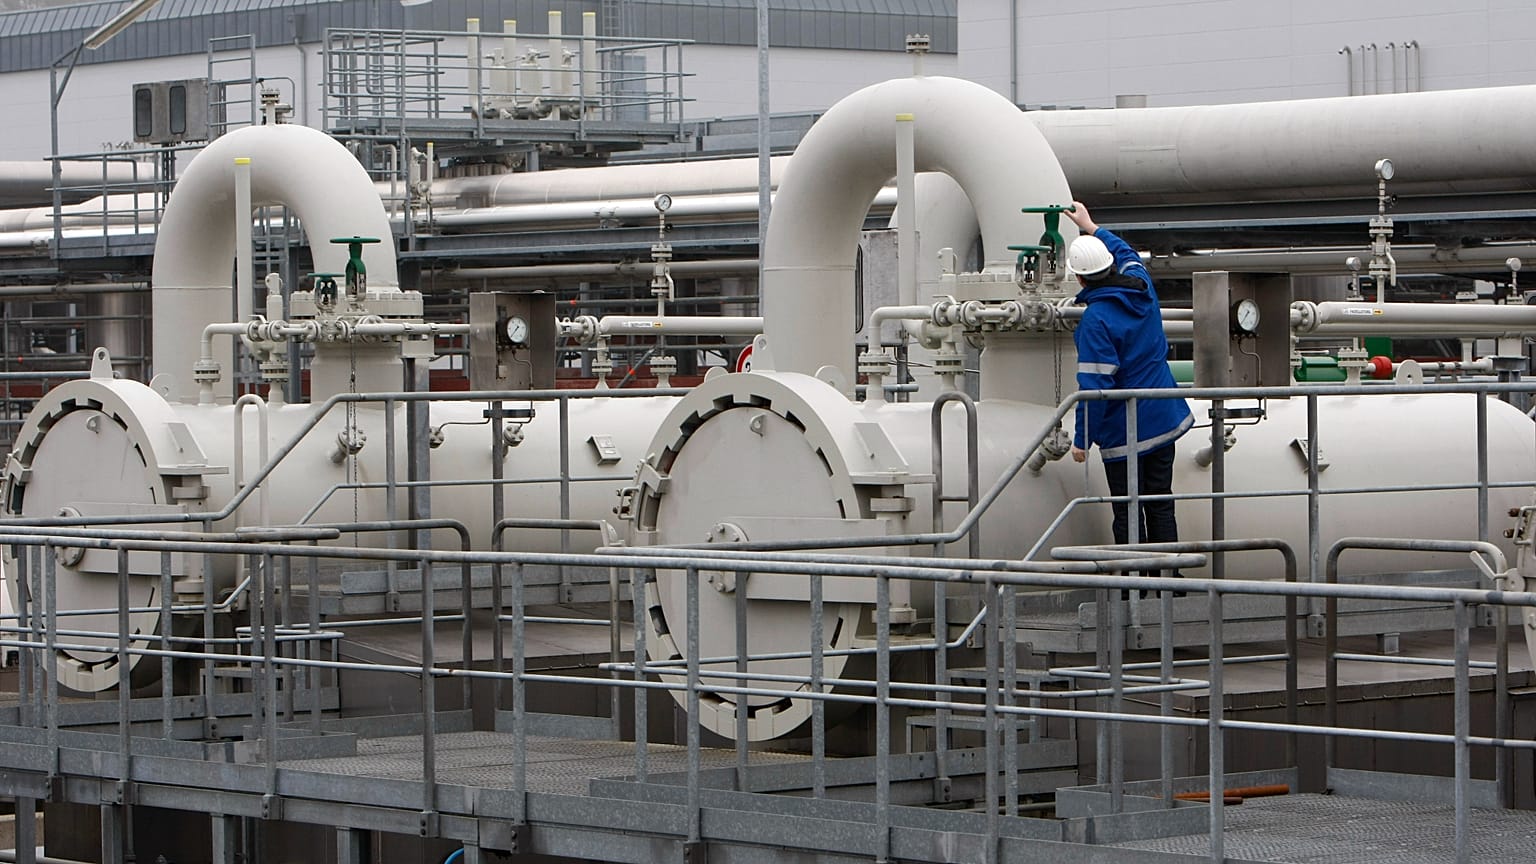


I depositi di gas tedeschi sono vuoti come mai prima, anche per il blocco prolungato nello Stretto di Hormuz. Altri Paesi europei sono più pronti: quelli italiani sono pieni oltre l’80%. Gli esperti spiegano cosa non funziona in Germania
I depositi di gas tedeschi e il loro livello di riempimento sono diventati con le guerre in corso una fonte di preoccupazione per il settore e per i consumatori ma quest'anno la situazione è particolarmente tesa: un livello di riempimento così basso in questo periodo dell'anno non si era mai registrato da quando, 15 anni fa, è iniziata la raccolta dei dati.
 PUBBLICITÀ
All'inizio di settembre, secondo l'associazione Initiative Energien Speichern (INES), i depositi erano pieni solo per circa il 53%. A metà settembre la quota era salita intorno al 56%, come mostrano i dati di Gas Infrastructure Europe.
La Germania risulta così nettamente sotto la media europea, che si aggira tra il 67 e il 68%. Paesi come Polonia, Portogallo o Italia hanno riempito i loro depositi all'80% o oltre nello stesso momento.
Per fare un confronto: un anno fa, nello stesso periodo, la Germania era ancora vicina al 70%, circa 14 punti percentuali in più rispetto a oggi.
I bassi livelli di riempimento si inseriscono in un contesto già teso sul mercato mondiale. Il prezzo di riferimento europeo TTF ("Title Transfer Facility") è salito di recente oltre 79 euro per megawattora, il livello più alto dall'inizio del 2023.
La causa principale è il conflitto tra Stati Uniti e Iran, che blocca lo stretto di Hormuz per una quota significativa del commercio mondiale di gas naturale liquefatto (GNL). L'Agenzia internazionale dell'energia (IEA) ha chiesto quindi riserve strategiche di gas, regole di acquisto più flessibili e una maggiore cooperazione internazionale.
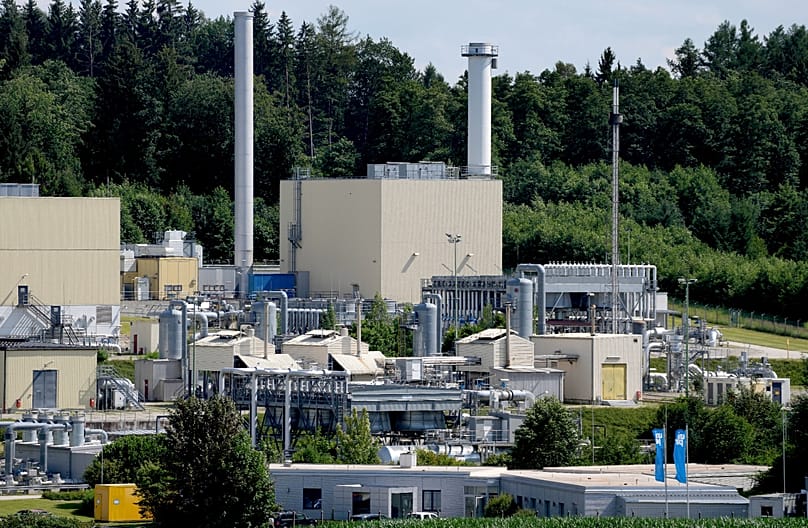
Il governo federale ha iniziato a reagire. Come ha riportato prima Spiegel e poi Handelsblatt, la ministra dell'Economia Katherina Reiche ha chiesto alle società energetiche pubbliche Sefe e Uniper di contribuire al riempimento dei depositi. Sefe ha già iniziato ad acquistare gas naturale aggiuntivo, con l'obiettivo di aumentare soprattutto le scorte nel più grande deposito tedesco, a Rehden in Bassa Sassonia.
Finora Reiche aveva rifiutato interventi diretti dello Stato, per evitare un aumento dei prezzi dell'energia.
Il problema: immagazzinare gas non conviene abbastanza
Il modello di business tradizionale dei trader di gas si basa su un principio semplice: comprare a basso prezzo quando in estate la domanda è scarsa e rivendere più caro quando in inverno si accendono i riscaldamenti. Per gran parte dell'estate questo meccanismo però non ha funzionato.
L'economista dell'energia Andreas Schröder, dell'istituto di analisi ICIS, collega questa situazione allo scoppio del conflitto con l'Iran dalla fine di febbraio, che ha fatto aumentare i prezzi in modo anomalo.
"È un problema per i depositi di gas, perché per riempirli servono prezzi bassi in estate, così da poter vendere in inverno quando il gas è più caro", spiega Schröder. Solo nelle ultime settimane la situazione si è leggermente invertita: lo spread tra gas estivo e invernale, cioè la differenza di prezzo tra le due stagioni, è tornato appena positivo, di circa 40-50 centesimi per megawattora. Non basta a coprire tutti i costi, ma rende l'attività di Sefe e Uniper di nuovo abbastanza interessante.
Quanto il tempo stia diventando ormai stretto lo mostrano i calcoli di Sebastian Heinermann, direttore generale dell'associazione dei gestori di depositi INES. "Per raggiungere un livello di riempimento del 77% dovremmo, nei prossimi 46 giorni fino al 1° novembre, stoccare ogni giorno un saldo di 1,1 terawattora negli impianti. Si tratta di un ritmo di immissione che nelle ultime tre settimane non si è verificato neppure una volta". Se il trend dovesse proseguire, al 1° novembre si arriverebbe solo a circa il 65%, avverte Heinermann.
Gli altri Paesi fanno scelte diverse
L'Italia ha attualmente riempito i propri depositi per circa l'85% e, secondo Schröder, dovrebbe superare il 90%. Il governo di Roma già all'inizio dell'estate ha messo all'asta volumi di stoccaggio fissi, a uno spread garantito e conveniente, offrendo così agli operatori del mercato una pianificazione sicura fin da subito.
La Francia da circa due anni sostiene i gestori dei depositi tramite un prelievo tariffario e prevede sanzioni nel caso in cui gli impianti non vengano riempiti. L'Austria dispone, fin dall'inizio della guerra in Ucraina, di una riserva strategica di gas, modello seguito ormai anche da Polonia e Spagna.
Secondo le stime dell'IEA, nel 2025 nell'Unione europea erano già stoccati circa 12 miliardi di metri cubi di gas in tali riserve strategiche.
Germania e Paesi Bassi hanno invece scelto un approccio fortemente liberista al mercato, senza riserve e senza interventi comparabili. Per questo in estate sono rimasti indietro. Insieme a Slovacchia e Irlanda sono ora il fanalino di coda in Europa.
La svolta di Reiche: solo un mezzo passo?
Il fatto che Reiche abbia ora invitato Sefe e Uniper ad acquistare gas viene interpretato da Schröder come "una sorta di semi-intervento statale, o indiretto". La ministra non deve creare nuovi strumenti: può agire direttamente sulle aziende, interamente di proprietà pubblica, per esempio attraverso concessioni sulla distribuzione degli utili allo Stato.
Il ministero federale dell'Economia mantiene comunque la calma. In base alle informazioni attuali, nel prossimo inverno non si prevede una carenza di gas. Livelli di riempimento fra il 60 e il 70% all'inizio della stagione fredda, insieme alle importazioni tramite gasdotti e terminal GNL, sarebbero sufficienti.
Anche l'Agenzia federale per le reti ritiene che le capacità siano sufficienti. Il presidente Klaus Müller ha sottolineato, secondo quanto riferito dalla Deutsche Presse-Agentur, che la Germania ha già oggi immagazzinato più gas di quanto ne sia stato prelevato in tutto lo scorso semestre invernale.
Crescono le critiche alla strategia finora adottata
L'economista dell'energia Claudia Kemfert, del Deutsches Institut für Wirtschaftsforschung di Berlino, considera i bassi livelli dei depositi un serio campanello d'allarme, anche se non ancora una carenza acuta.
"Se l'inverno sarà rigido, se le consegne dovessero interrompersi o se il GNL sul mercato mondiale diventasse ancora più caro, i rischi per l'approvvigionamento e soprattutto per i prezzi aumenterebbero sensibilmente", avverte Kemfert.
La sicurezza dell'approvvigionamento è un bene pubblico e non dovrebbe dipendere dal fatto che i trader possano guadagnare o meno nel breve periodo. "Servono quindi obiettivi di riempimento più vincolanti e l'obbligo di utilizzare davvero le capacità di stoccaggio prenotate", sostiene.
Su posizioni simili si colloca anche Heinermann, il direttore generale di INES, che sottolinea però che norme più severe da sole non bastano. "Gli sviluppi degli ultimi anni mostrano che l'attuale quadro regolatorio per il mercato dei depositi di gas necessita di riforme profonde". È necessario un sistema stabile, "invece di dover intervenire d'urgenza e in modo drastico da parte dello Stato".
Le attuali soglie di riempimento sono inutili?
INES propone due modelli: lo Stato compensa la differenza tra valore di mercato e costi di stoccaggio, ad esempio tramite bonus, oppure i fornitori vengono obbligati direttamente a utilizzare i depositi.
Alcuni Paesi combinano entrambe le soluzioni e ripartono i costi di differenza sulle tariffe di rete, coinvolgendo tutti gli operatori.
Schröder, di ICIS, individua un'ulteriore debolezza del sistema: le soglie di riempimento esistono sulla carta, ma di fatto sono inutili perché non sono accompagnate da sanzioni.
In Francia, dove sono previste multe, il meccanismo funziona meglio. Allo stesso tempo Schröder richiama l'attenzione su un dilemma: l'attività di stoccaggio soffre già di margini poco interessanti e diversi siti tedeschi sono stati avviati alla chiusura. Ulteriori sanzioni potrebbero aggravare la situazione.
Il margine di sicurezza manca
Secondo i calcoli di ICIS, in un inverno normale il livello dei depositi scenderebbe entro la primavera intorno al 25%, in un inverno rigido fino a circa il 20%, valore registrato l'ultima volta nel 2018. Schröder si aspetta piuttosto un inizio di inverno mite, a causa di un possibile fenomeno El Niño, ma sottolinea l'incertezza di previsioni di questo tipo.
La situazione diventerebbe davvero critica solo se si sommassero più fattori di rischio: un conflitto con l'Iran prolungato, minori volumi di GNL dal Qatar e nuovi guasti alle infrastrutture. "Il margine di sicurezza manca. Il margine di sicurezza è esaurito", riassume Schröder.
Il Qatar deve inoltre affrontare ulteriori problemi: scioperi avvenuti a marzo hanno danneggiato due impianti del complesso di Ras Laffan e, secondo l'IEA, hanno sottratto al mercato circa il 17% della capacità annua di esportazione. Le riparazioni potrebbero richiedere anni.
Più GNL potrebbe alleviare il problema?
Il gas naturale liquefatto copre direttamente, attraverso i terminal tedeschi, dal 10 al 15% dei consumi. Se si aggiungono le importazioni indirette via Benelux, la quota sale intorno al 40%.
Secondo Schröder il problema non è un collo di bottiglia di capacità: i terminal europei sono lontani dalla saturazione.
La vera sfida è la concorrenza globale. Anche Giappone, Corea del Sud e Taiwan stanno affrontando un inverno freddo e aumentano contemporaneamente la domanda di GNL. Inoltre la Germania ha relativamente pochi contratti di fornitura di lungo periodo ed è quindi più dipendente da consegne a breve termine legate ai prezzi rispetto, ad esempio, ai Paesi Bassi o alla Francia.
Circa il 90% del GNL importato dalla Germania proviene ora dagli USA. Schröder guarda con scetticismo a questo dato, anche in vista del previsto stop dell'UE al gas liquefatto russo da gennaio: proprio in un inverno teso la dipendenza dell'Europa dagli Stati Uniti aumenterebbe ulteriormente.
Riserva statale di gas: finora solo un annuncio
Schröder richiama inoltre l'attenzione sulla prevista riserva statale di gas, finora annunciata ma non ancora inserita nella legislazione.
Dovrebbe comprendere circa 24 terawattora ed essere operativa non prima del 2027/28, quindi troppo tardi per questo inverno. Secondo lui la Germania avrebbe potuto introdurla già dopo l'inizio della guerra in Ucraina, seguendo l'esempio dell'Austria.
Per i consumatori questo significa che i prezzi del gas si attestano oggi intorno a 12 centesimi per kilowattora, ma in caso di crisi prolungata potrebbero salire a 14 centesimi o più. Molte famiglie avvertiranno l'aumento solo con ritardo, perché le garanzie di prezzo spostano inizialmente il rischio sui fornitori.
Se il conflitto in Medio Oriente dovesse attenuarsi, i prezzi potrebbero scendere altrettanto rapidamente, come già accaduto a inizio anno quando erano arrivati temporaneamente intorno ai 30 euro per megawattora, stima Schröder. Tuttavia il mercato non scommette su una rapida normalizzazione della situazione.