





Gli hotel a cinque stelle hanno più che raddoppiato le presenze dal 2008. Roma guida la classifica, ma il turismo di lusso resta concentrato in 17 province
Il turismo di lusso vale sempre di più per l'economia italiana. Nel 2025 gli alberghi a cinque stelle e cinque stelle lusso hanno generato 10,4 miliardi di euro di spesa turistica diretta, pari al 17,3 per cento dell'intero giro d'affari del comparto alberghiero, stimato in poco più di 60 miliardi. E il divario con le strutture di fascia media è significativo: ogni pernottamento in un hotel di lusso produce in media 702 euro di spesa turistica, contro i 209 euro della media alberghiera.
 PUBBLICITÀ
A fotografare la crescita è uno studio dell'istituto Demoskopika, dedicato al segmento alto di gamma e anticipato dall'ANSA. I numeri mostrano un mercato che si è espanso molto più rapidamente del resto dell'ospitalità italiana: tra il 2008 e il 2025 le presenze negli alberghi di lusso sono aumentate del 111,1 per cento, mentre quelle nell'insieme degli esercizi alberghieri sono cresciute soltanto del 14,5 per cento.
Nel 2025 i pernottamenti nelle strutture a cinque stelle hanno raggiunto quasi 14,9 milioni, con oltre 4,9 milioni di arrivi. Rispetto al 2024, gli arrivi sono aumentati del 5 per cento e le presenze del 5,7 per cento. Un'espansione che conferma il ruolo crescente della clientela internazionale con maggiore capacità di spesa, ma che mette anche in evidenza una distribuzione territoriale ancora molto diseguale.
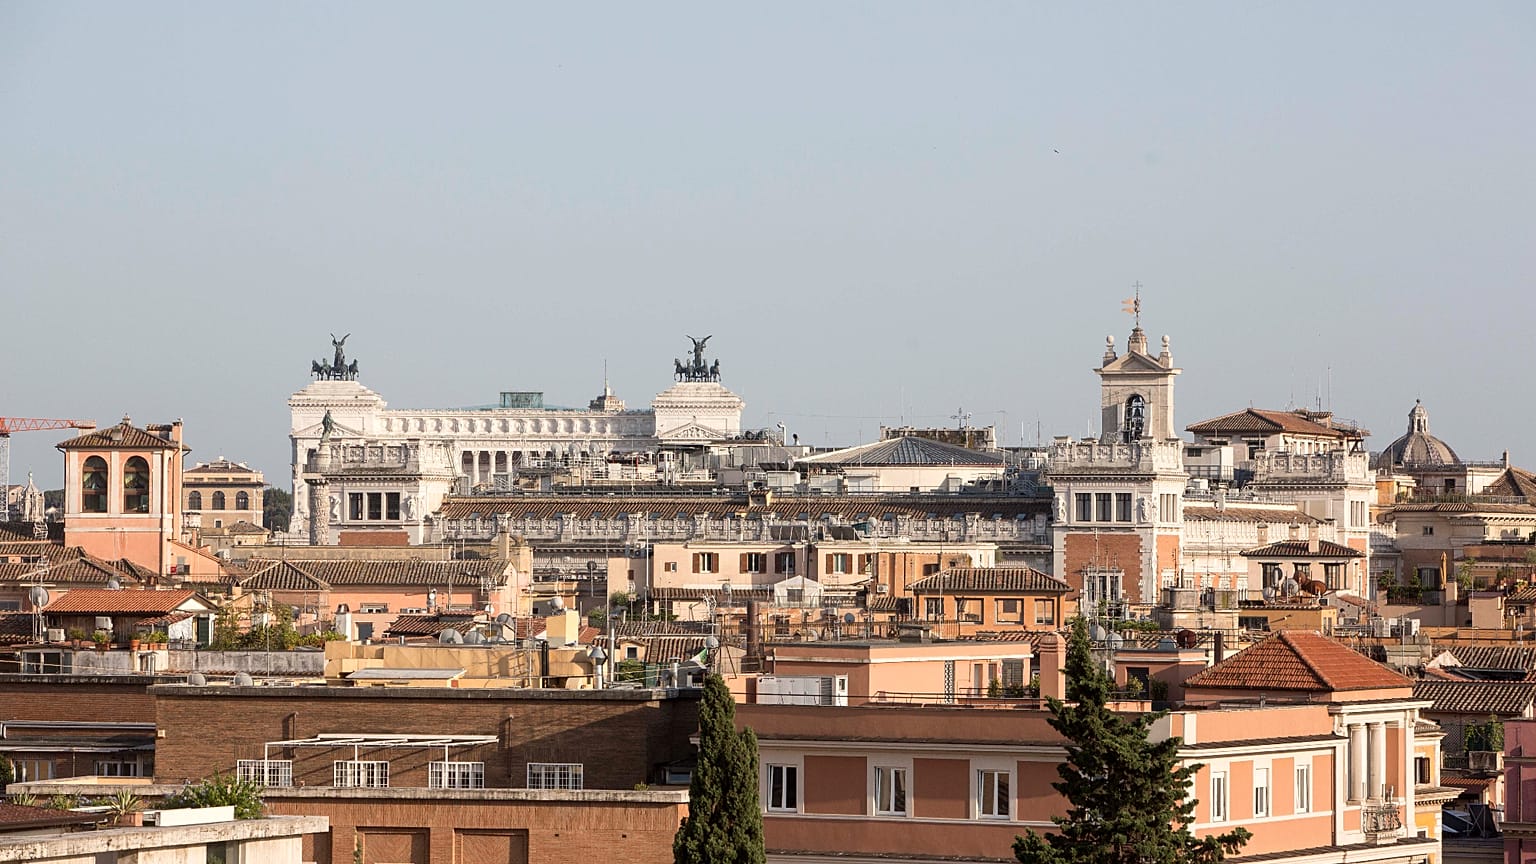
Roma guida il turismo di lusso, 17 province concentrano quasi l'80% delle presenze
La geografia italiana dell'ospitalità di alta gamma è dominata da pochi grandi poli. Secondo l'Elite Index (Exclusive Luxury & International Tourism Evaluation) elaborato da Demoskopika, le regioni ai primi posti sono Lazio, Trentino-Alto Adige, Campania, Valle d'Aosta e Sardegna.
Il Lazio occupa la prima posizione anche per valore economico: nel 2025 avrebbe generato 2,3 miliardi di euro di spesa turistica diretta nel segmento luxury, pari al 21,7 per cento del totale nazionale. Seguono Trentino-Alto Adige, con 1,7 miliardi, Veneto con 1,4 miliardi, Lombardia con 1,3 miliardi e Toscana con un miliardo.
A livello provinciale, Roma è la destinazione principale e da sola raccoglie il 19,7 per cento dei pernottamenti negli alberghi di fascia alta. Insieme a Bolzano, Venezia, Firenze e Milano, concentra il 53,4 per cento delle presenze nazionali. Se si allarga lo sguardo ai 17 principali poli del lusso individuati dalla ricerca, la quota sale al 79,2 per cento.
Il dato che fotografa meglio le disparità territoriali è un altro: in 25 province italiane non è presente neppure un albergo a cinque stelle. Nel 2025 le strutture di questa categoria erano complessivamente 809, 38 in più rispetto all'anno precedente, con una disponibilità di quasi 110mila posti letto. Si tratta tuttavia di appena il 4,8 per cento della capacità ricettiva alberghiera nazionale.
La sfida con Spagna e Francia: l'Italia è tra i grandi mercati europei
La crescita del turismo di lusso si inserisce in una competizione europea sempre più orientata verso i viaggiatori con alta capacità di spesa. L'Italia parte da una posizione di forza per dimensioni del mercato turistico: secondo Eurostat, nel 2025 ha registrato circa 535 milioni di pernottamenti in tutte le tipologie di strutture ricettive, davanti alla Spagna (513 milioni), alla Francia (472 milioni) e alla Germania (440 milioni). I quattro Paesi rappresentano insieme oltre il 60 per cento delle presenze nell'Unione europea.
Il confronto cambia però se si considera l'intensità turistica, cioè il numero di pernottamenti in rapporto alla popolazione: la Spagna registra 10,4 notti per abitante, contro le 9,1 dell'Italia e le 6,9 della Francia. L'Italia è dunque uno dei principali mercati continentali per volume di turismo, ma ha ancora margini per aumentare il valore economico generato da ogni visitatore e rafforzare la propria capacità di attrarre soggiorni di fascia alta.
Anche gli investimenti alberghieri confermano quanto il settore sia competitivo. Secondo il rapporto europeodi BNP Paribas Real Estate sul mercato alberghiero nel 2025, Spagna, Regno Unito, Francia e Italia hanno concentrato insieme oltre la metà degli investimenti alberghieri europei. La Spagna ha registrato investimenti per 3,3 miliardi di euro, il Regno Unito per 4 miliardi, mentre l'Italia ha mantenuto un volume elevato, pari a circa 1,8 miliardi. Il mercato italiano rappresenta il 9 per cento degli investimenti alberghieri europei, contro il 16,4 per cento della Spagna e il 14,9 per cento della Francia.
Un altro elemento interessante arriva dall'andamento delle strutture di fascia alta: nel mercato europeo, nel 2025 il ricavo per camera disponibile (RevPAR) è cresciuto del 3,8 per cento nel segmento upscale, mentre ha registrato una contrazione dell'1,9 per cento negli alberghi budget. È un segnale della maggiore tenuta della domanda di fascia alta rispetto ai segmenti più economici, in un contesto in cui il potere d'acquisto delle famiglie continua a condizionare le scelte di viaggio.
La sfida italiana è superare la concentrazione e la stagionalità
La crescita dei ricavi non si traduce automaticamente in una distribuzione più equilibrata delle opportunità. Gli undici mercati internazionali considerati da Demoskopika come principali bacini di spesa – Germania, Stati Uniti, Regno Unito, Francia, Svizzera, Austria, Spagna, Paesi Bassi, Canada, Australia e Giappone – rappresentano il 62,2 per cento delle presenze straniere negli alberghi italiani. Nel complesso degli esercizi alberghieri, questi visitatori avrebbero generato nel 2025 un giro d'affari di 21,4 miliardi di euro, considerando le diverse componenti della spesa turistica. Germania e Stati Uniti sono i primi due mercati, rispettivamente con 6,39 e 4,69 miliardi.
Per Demoskopika, il nodo non è soltanto aumentare il numero degli alberghi di lusso, ma sfruttare meglio quelli esistenti e prolungarne l'attività durante l'anno. Il tasso di utilizzo dei posti letto nelle strutture di fascia alta, secondo lo studio, resta infatti lontano dalla media nazionale del 37,1 per cento, soprattutto nelle aree del Mezzogiorno dove l'offerta è più recente o fortemente stagionale.
Collegamenti, servizi e destagionalizzazione diventano quindi fattori decisivi per ampliare la mappa delle destinazioni di lusso, oltre le grandi città d'arte e le località già affermate. La crescita del segmento rappresenta un'opportunità per l'Italia, ma la sfida sarà trasformare l'attrattività internazionale in un vantaggio economico più diffuso sul territorio.