


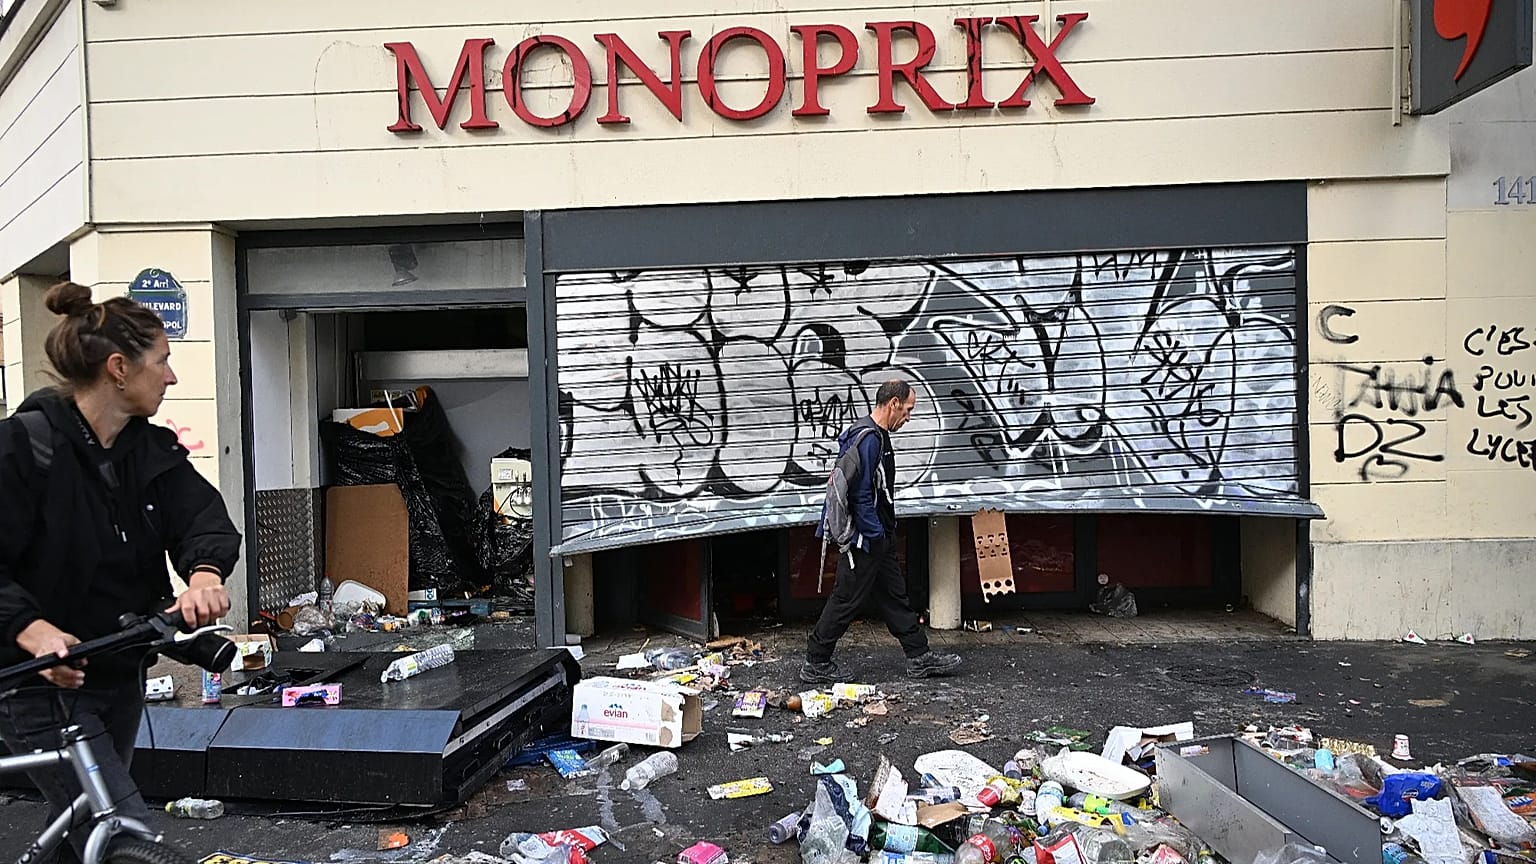


L’aumento dei costi di finanziamento e l’incertezza politica pesano sui conti francesi. Secondo Oxford Economics, un grave shock sul mercato dei bond potrebbe spingere Francia e Italia in recessione nel 2027, pur senza prospettare una vera crisi del debito.
La seconda economia dell’area euro ha visto i rendimenti dei suoi titoli di Stato salire ancora lunedì, dopo le violente manifestazioni di piazza andate in scena nel Paese nel fine settimana.
 PUBBLICITÀ
Il rendimento dei titoli di Stato francesi a 10 anni si è attestato attorno al 4,9% lunedì, vicino ai massimi da oltre vent’anni, mentre gli investitori chiedono un premio più elevato per detenere debito francese. I manifestanti chiedono misure contro l’aumento del costo della vita e il deterioramento dei servizi pubblici, in particolare nell’istruzione.
I disordini aumentano la pressione sul governo, che sta cercando di far approvare il bilancio 2027 in un’Assemblea nazionale profondamente divisa, la Camera bassa del Parlamento francese.
La sfida più urgente è approvare un bilancio credibile che rassicuri i mercati in vista delle presidenziali della primavera 2027. Il ritorno della fiducia dipenderà però anche dalla capacità della prossima amministrazione di impegnarsi a migliorare i conti pubblici per diversi anni.
Cosa alimenta le preoccupazioni degli investitori?
La Francia ha uno dei rapporti debito pubblico/PIL più alti dell’UE, pari al 119% secondo gli ultimi dati dell’istituto statistico nazionale Insee. A questo si aggiunge una previsione governativa di un disavanzo al 5,4% del PIL nel 2026. Il debito pubblico ha raggiunto i 3.596 miliardi di euro alla fine di giugno 2026.
Il costo del servizio di questo debito è aumentato nettamente. Il governo prevede per il 2027 interessi sul debito pari a 91 miliardi di euro, rispetto ai 79,2 miliardi di quest’anno, quasi 12 miliardi in più.
L’accelerazione dell’inflazione e la bassa crescita rischiano di indebolire le entrate fiscali e di far salire ulteriormente deficit e debito.
L’attuale situazione dei conti pubblici lascia quindi poco margine al governo per soddisfare le richieste dei manifestanti con un nuovo maxi pacchetto di spesa, sul modello del "costi quel che costi" adottato dal presidente Emmanuel Macron all’inizio della pandemia.
L’esecutivo è sotto pressione per ridurre il disavanzo e impegnarsi in risparmi duraturi, così da rassicurare i mercati obbligazionari. Se i costi di finanziamento continueranno a salire, il debito francese potrebbe diventare sempre più difficile da gestire.
Una crisi fuori controllo potrebbe inoltre contagiare altre grandi economie dell’area euro, come l’Italia.
Come i problemi di debito della Francia potrebbero colpire l’Italia
Simulando l’impatto di una turbolenza sui titoli francesi, con un certo contagio verso altri Paesi molto indebitati dell’eurozona, Oxford Economics stima che l’Italia sarebbe particolarmente vulnerabile, perché combina bassa crescita, alto debito e investimenti molto sensibili a condizioni finanziarie più restrittive.
Un indicatore chiave delle preoccupazioni dei mercati è il divario tra il rendimento dei titoli decennali di un Paese e quello dei Bund tedeschi. Lo spread attuale, ossia il rendimento extra richiesto dagli investitori per detenere debito francese anziché tedesco, è salito a circa 145 punti base. È ancora leggermente sotto il picco toccato all’inizio del mese, il livello più alto dalla crisi del debito dell’eurozona del 2011-2012.
Oxford Economics delinea uno scenario di base e due scenari avversi. Nello scenario di base, lo spread francese resta sotto i 200 punti base fino alle elezioni presidenziali dell’aprile 2027, per poi restringersi. La società continua a considerare una crisi del debito francese come un esito poco probabile, sebbene potenzialmente molto dannoso, e non come il suo scenario centrale.
I due scenari avversi combinano costi di finanziamento più elevati con un calo della fiducia di imprese e famiglie. Nello scenario moderato, lo spread francese si allarga a 250 punti base rispetto ai circa 140 punti base registrati quando il rapporto è stato pubblicato, il 15 ottobre. Nello scenario severo, arriva a 400 punti base.
In questo secondo caso, Francia e Italia entrerebbero in recessione nel 2027. Il Belgio vedrebbe a sua volta un forte aumento dei costi di finanziamento, mentre Spagna, Portogallo e Grecia subirebbero un rialzo dei rendimenti ma un danno economico più limitato, senza che le loro economie tornino a contrarsi.
Decisivo è il fatto che, anche in questo scenario severo, l’insieme dell’eurozona eviterebbe la recessione.
Secondo Andrew Kenningham, capo economista per l’Europa di Capital Economics, un allargamento dello spread francese a 400 punti base è "uno scenario avverso plausibile, (...) paragonabile agli spread dell’Italia nel 2012".
Kenningham concorda sul fatto che, in quel caso, si eserciterebbe una forte pressione anche sugli altri Paesi fortemente indebitati, Italia inclusa.
"Tuttavia, a differenza dei primi anni 2010, la BCE sarebbe in buona posizione per sostenere Paesi diversi dalla Francia attraverso il suo strumento di protezione della trasmissione (Transmission Protection Instrument)", ha aggiunto.
Con questo strumento, la BCE può acquistare titoli di Stato per contribuire a mantenere sotto controllo i costi di finanziamento, a condizione che il Paese interessato rispetti determinati requisiti.
Kenningham ha aggiunto che i rischi per il settore bancario e quelli di un crollo del mercato immobiliare sono molto inferiori rispetto agli anni 2010.
"Le cose potrebbero andare molto male, ma non così male come negli anni 2010".
Nello scenario severo ipotizzato da Oxford Economics, il rendimento dei titoli francesi a 10 anni salirebbe al 7% nel secondo trimestre del 2027, con il disavanzo pubblico destinato a superare il 6% del PIL. La società avverte che rendimenti su questi livelli potrebbero innescare una crisi di liquidità.
Le aspettative di un intervento della BCE a sostegno della Francia restano però limitate. La presidente della BCE Christine Lagarde ha dichiarato la scorsa settimana che i mezzi per frenare l’impennata dei costi di finanziamento francesi "devono essere trovati prima di tutto in Francia", attraverso misure di bilancio in grado di rassicurare gli investitori.
Cosa può fare la Francia per riconquistare la fiducia degli investitori
Secondo Oxford Economics, le misure necessarie per calmare i mercati potrebbero includere un contenimento graduale della spesa nell’arco di diversi anni, accompagnato da impegni legislativi chiari, in particolare sull’età pensionabile.
La società avverte però che "l’attuale governo di minoranza non sarà in grado di impegnarsi in modo credibile in un consolidamento di bilancio duraturo per rassicurare i mercati". Gran parte della responsabilità di adottare eventuali misure dolorose ricadrebbe quindi sulla prossima amministrazione.
Nel frattempo, osserva Kenningham, gli investitori si aspettano che il governo approvi un bilancio che riduca il disavanzo del prossimo anno attorno al 5% del PIL, "per cui qualsiasi risultato meno ambizioso potrebbe tradursi in una nuova perdita di fiducia nel mercato dei titoli francesi".
In vista delle presidenziali della prossima primavera, la leader dell’estrema destra Marine Le Pen è in testa ai sondaggi. In un’intervista al Financial Times la settimana scorsa, ha promesso "forti riduzioni della spesa pubblica, rilanciando al tempo stesso l’economia".
Il 6 ottobre ha presentato il suo "contro-bilancio", che punta a 140 miliardi di euro di risparmi netti entro il 2032 rispetto al 2026, a un disavanzo sotto il 3% del PIL entro il 2030 e all’introduzione di una regola di bilancio in Costituzione. Il suo partito propone di tagliare la spesa amministrativa e quella per la sicurezza sociale, i costi legati all’immigrazione e il contributo francese al bilancio dell’UE.
Gli economisti hanno però messo in dubbio queste cifre. Mathieu Plane, vicedirettore del dipartimento analisi e previsioni dell’Osservatorio francese delle congiunture economiche (OFCE), ha dichiarato a Le Monde che oltre 80 miliardi di euro dei risparmi previsti sono discutibili, poco definiti e difficili da attuare.
Nel frattempo, la Francia rischia di entrare in un circolo vizioso in cui costi di finanziamento più elevati impongono nuovi tagli alla spesa o aumenti delle tasse, indebolendo la crescita e rendendo il debito ancora più difficile da controllare.
"La Francia si sta avvicinando a una crisi del debito da molti anni e quel momento si fa ora sempre più vicino", ha concluso Kenningham.