













Giovedì il prezzo del petrolio è tornato sopra 100 dollari al barile, mentre un accordo tra Stati Uniti e Iran resta lontano. Le Borse europee sono scese e i titoli di Stato USA hanno chiuso il peggior trimestre dal 1994, con il decennale ai massimi dal 2007.
Giovedì, nelle contrattazioni asiatiche, i prezzi del petrolio sono scesi leggermente, ma sono tornati a salire in mattinata in Europa, mentre gli investitori valutavano il recupero delle spedizioni di greggio dal Golfo a fronte dell’assenza di un accordo per porre fine alla guerra con l’Iran.
 PUBBLICITÀ
Al momento in cui scriviamo, il Brent, il riferimento internazionale, guadagnava il 2,6% a poco più di 100 dollari al barile, mentre il benchmark statunitense West Texas Intermediate avanzava anch’esso del 2,6% a circa 92,80 dollari.
Le esportazioni di greggio dal Golfo sono risalite vicino ai livelli precedenti la guerra, mentre l’Arabia Saudita ha ripristinato in parte il suo oleodotto Est-Ovest, che aggira lo stretto di Hormuz.
L’Iran ha dichiarato mercoledì di aver ricevuto una risposta dagli Stati Uniti alla sua offerta di riaprire lo stretto, se Washington revocherà il blocco dei porti iraniani, sbloccherà i beni congelati e allenterà le attuali sanzioni sul petrolio.
"Faremo ogni sforzo per portare a compimento l’accordo", ha dichiarato il presidente iraniano Masoud Pezeshkian.
Toni ben più bruschi invece da parte del presidente statunitense Donald Trump.
"O li facciamo saltare in aria o troviamo un accordo", ha detto Trump ai giornalisti nello Studio Ovale mercoledì sera, aggiungendo che la guerra finirà "molto presto", in un modo o nell’altro.
Secondo delegati citati da Bloomberg, l’OPEC+ dovrebbe mantenere invariati gli obiettivi di produzione per novembre nella riunione di domenica.
Il contesto resta però rischioso per il traffico marittimo: secondo le autorità marittime britanniche, martedì tre navi sono state colpite nello stretto.
Borse europee in calo, i titoli dei chip trainano l’Asia e i bond USA vacillano
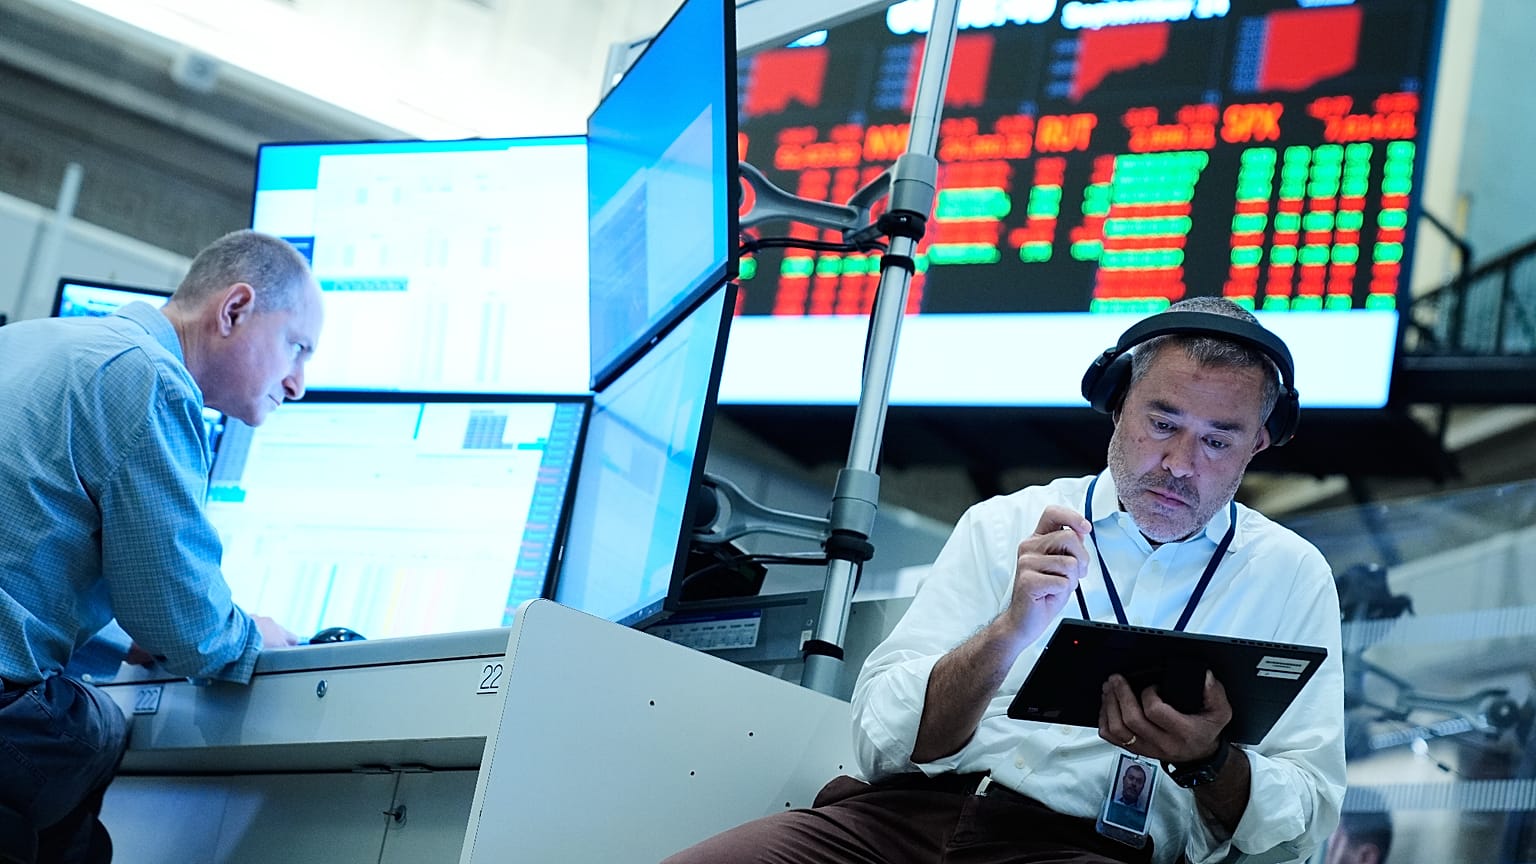
In Europa, le borse hanno aperto in ribasso giovedì.
L’Euro Stoxx 50 perdeva circa l’1% nelle prime contrattazioni, mentre il più ampio indice paneuropeo Stoxx 600 arretrava dell’1,5%.
Il FTSE 100 del Regno Unito, il CAC 40 francese, il DAX tedesco, il FTSE MIB italiano, l’IBEX 35 spagnolo e l’AEX olandese segnavano tutti ribassi compresi tra l’1% e il 2%.
Gli investitori stanno valutando un’inflazione di settembre superiore alle attese in Germania, Francia e Italia, alimentata dallo shock energetico.
In Asia, il Nikkei 225 giapponese è balzato di quasi il 2%, sostenuto dal rally dei produttori di semiconduttori dopo che la statunitense Micron, specializzata in memorie, ha previsto risultati migliori del previsto.
Anche il Kospi sudcoreano è salito di oltre il 2% dopo che le esportazioni di settembre sono balzate dell’83,5% su base annua, toccando un massimo mensile grazie alle vendite di chip. I mercati nella Cina continentale e a Hong Kong erano chiusi per le festività della Giornata nazionale.
A Wall Street, mercoledì l’S&P 500 ha ceduto lo 0,3%, il Dow Jones Industrial Average ha perso lo 0,9% e il Nasdaq Composite è salito dello 0,2%, con l’S&P 500 che ha chiuso settembre con una perdita mensile.
I dati sull’inflazione statunitense, più deboli delle attese, hanno inizialmente ridotto le probabilità di un rialzo dei tassi a ottobre intorno al 38% dal circa 50%, secondo lo strumento FedWatch del CME, ma successivamente indicatori di crescita più robusti hanno pesato sui listini.
Il rendimento dei Treasury decennali USA ha toccato il 5,3%, il livello più alto dal 2007, chiudendo il maggior incremento trimestrale dal 1994. Al momento in cui scriviamo, i future statunitensi sono piatti.
Ora l’attenzione degli investitori è rivolta al report sul mercato del lavoro USA di settembre, atteso per venerdì.