





HSBC afferma che tutti i Paesi del G7 dovranno avere avanzi primari sul modello italiano per stabilizzare il debito, mentre Roma si finanzia a tassi più bassi di Parigi prima di una manovra in anno elettorale.
Nel settembre 1992 l'Italia era l'esempio negativo della finanza europea. La lira fu costretta a uscire dal meccanismo europeo dei tassi di cambio, la valuta crollò e Roma dovette convincere gli investitori che era ancora in grado di pagare i propri conti.
 PUBBLICITÀ
Quello che seguì furono oltre tre decenni di rigore sui conti pubblici, su cui gli italiani discutono ancora oggi. Di anno in anno, lo Stato ha incassato più di quanto ha speso, prima di conteggiare gli interessi sul debito.
Gli economisti chiamano questo un avanzo primario. Secondo i dati del Fondo monetario internazionale, l'Italia ne ha registrato uno in 28 dei 34 anni dal 1992.
Ora una delle maggiori banche mondiali sostiene che il resto del Gruppo dei Sette dovrà fare lo stesso.
"Ogni membro del G7 dovrà seguire l'esempio dell'Italia", ha scritto la settimana scorsa Janet Henry, capo economista globale di HSBC, in una nota intitolata "Turning Italian?".
Il suo ragionamento si basa su una semplice aritmetica. Quando il tasso di interesse che un governo paga sul proprio debito resta sopra il tasso di crescita dell'economia, il debito continua ad aumentare in rapporto al prodotto, a meno che il governo non spenda meno di quanto incassa prima degli interessi.
Con costi di finanziamento elevati nelle economie avanzate, Henry si aspetta che questo divario persista.
Una lezione che l'Italia ha imparato a caro prezzo
Henry ha avuto cura di non presentare l'Italia come un alunno modello.
"L'Italia non è certo un esempio da manuale: lo stock di debito è ancora elevato, ma registra da molti anni un avanzo primario persistente, inizialmente imposto da una grave crisi valutaria e del debito nel 1992", ha scritto.
La differenza, a suo avviso, è che Roma ha sostenuto questo sforzo per decenni, mentre gli altri hanno appena iniziato.
"A differenza dell'Italia, nessuno degli altri è sulla traiettoria di un aggiustamento prolungato", ha detto Henry.
Solo i Paesi che hanno avvertito qualche pressione dai mercati obbligazionari, come il Regno Unito, hanno cercato di affrontare i loro deficit nell'ultimo anno, ha aggiunto.
Nemmeno gli Stati Uniti sfuggono al problema. Henry ha citato una stima del direttore del Congressional Budget Office, l'organismo di vigilanza fiscale statunitense, secondo cui per stabilizzare il debito americano solo attraverso la crescita servirebbe una crescita nominale del 7-8% l'anno ai tassi attuali.
Ha avvertito anche che le vie d'uscita più semplici sono chiuse. I governi non possono tagliare la spesa come hanno fatto Grecia e Portogallo dopo la crisi dell'eurozona, e i guadagni di produttività legati all'intelligenza artificiale potrebbero non tradursi facilmente in maggiori entrate fiscali.
"Scelte politiche difficili ci attendono", ha detto.
Solo un Paese del G7 spende meno di quanto incassa
Le ultime cifre del FMI mostrano quanto sia isolata la posizione dell'Italia.
Secondo il Fiscal Monitor di ottobre del Fondo, l'Italia è sulla traiettoria di un avanzo primario pari all'1% del Pil quest'anno, che salirebbe all'1,2% nel 2027. È l'unica economia del G7 per cui si prevede un avanzo primario.
La Francia va verso un disavanzo primario pari al 2,9% del Pil quest'anno. La Germania, a lungo il disciplinatore fiscale dell'eurozona, è attesa con un disavanzo primario del 3,4%, mentre aumenta la spesa per difesa e infrastrutture.
Per gli Stati Uniti si prevede un disavanzo primario del 4,9%, per il Canada del 2,6%, e per Giappone e Regno Unito di circa l'1,2% ciascuno.
Quanto dovranno ridurre gli altri è oggetto di dibattito. Scrivendo a marzo sulla rivista Finance & Development del FMI, l'economista Zsolt Darvas ha stimato che Francia e Stati Uniti avrebbero bisogno ciascuno di un avanzo primario dell'1,3% del Pil per stabilizzare il debito, e il Regno Unito dell'1,8%.
Per la Francia ciò implicherebbe un miglioramento del bilancio di oltre quattro punti percentuali di Pil. Darvas ha sottolineato che Parigi ha raggiunto il livello richiesto solo sei volte in cinque decenni.
L'Italia, per essere chiari, porta comunque un fardello più pesante. Il FMI si aspetta che il suo debito pubblico raggiunga il 137,9% del Pil quest'anno, il livello più alto dell'eurozona e sopra il 136% della Grecia. La Francia è al 118,5%.
I mercati obbligazionari hanno già cambiato idea
Gli investitori sembrano aver tratto una conclusione simile a quella di HSBC.
Lunedì alle 13:26 CET, il BTP decennale italiano rendeva il 4,43%, mentre l'OAT decennale francese il 4,93%.
Ciò significa che Roma si finanzia a dieci anni a mezzo punto percentuale in meno rispetto a Parigi. Venerdì il divario si è chiuso a 50 punti base, il livello più ampio a favore dell'Italia almeno dal 1999, secondo i dati di TradingView.
La inversione è stata rapida. All'inizio del 2025, l'Italia pagava 34 punti base in più rispetto alla Francia. Le due curve si sono incrociate a settembre 2025 e da allora il divario ha continuato ad ampliarsi.
L'Italia ora si finanzia anche a costi inferiori rispetto al Regno Unito, dove il gilt decennale rende il 5,35%, e agli Stati Uniti, dove il Treasury decennale è al 5,12%.
Rispetto alla Germania, il benchmark dell'eurozona, lo spread BTP-Bund è a 106 punti base. Lo spread misura il rendimento extra che gli investitori chiedono per detenere debito italiano invece che tedesco. Il divario equivalente per la Francia è di 156 punti base, più del doppio dei 71 punti base registrati a inizio anno.
L'Italia non è rimasta immune alle vendite di quest'anno. Il suo spread si è allargato da circa 60 punti base a fine febbraio, quando la guerra in Medio Oriente ha spinto verso l'alto i prezzi dell'energia, le aspettative di inflazione e i costi di finanziamento in Europa.
Gli economisti Claus Vistesen e Melanie Debono, di Pantheon Macroeconomics, si aspettano che questo movimento si riassorba.
"Pensiamo che lo spread BTP-Bund scenderà il prossimo anno, più che annullando l'allargamento registrato quest'anno", hanno scritto in una nota giovedì. "Puntiamo a uno spread BTP-Bund di 20bp entro metà 2027, dai poco più di 100bp attuali".
Una parte del loro ragionamento riguarda la Francia. Sostengono che problemi di finanza pubblica più seri, insieme all'incertezza attorno alle elezioni presidenziali dell'anno prossimo, continueranno a spingere gli investitori verso i titoli di Stato italiani.
Anche così, un costo relativo del finanziamento più basso non rende il debito italiano economico. "I rendimenti resteranno elevati, poco sopra il 3%, mantenendo per ora alti i costi del debito del governo italiano", hanno scritto.
Una manovra da anno elettorale mette alla prova il modello
Per l'Italia, il test più grande potrebbe arrivare da Roma stessa.
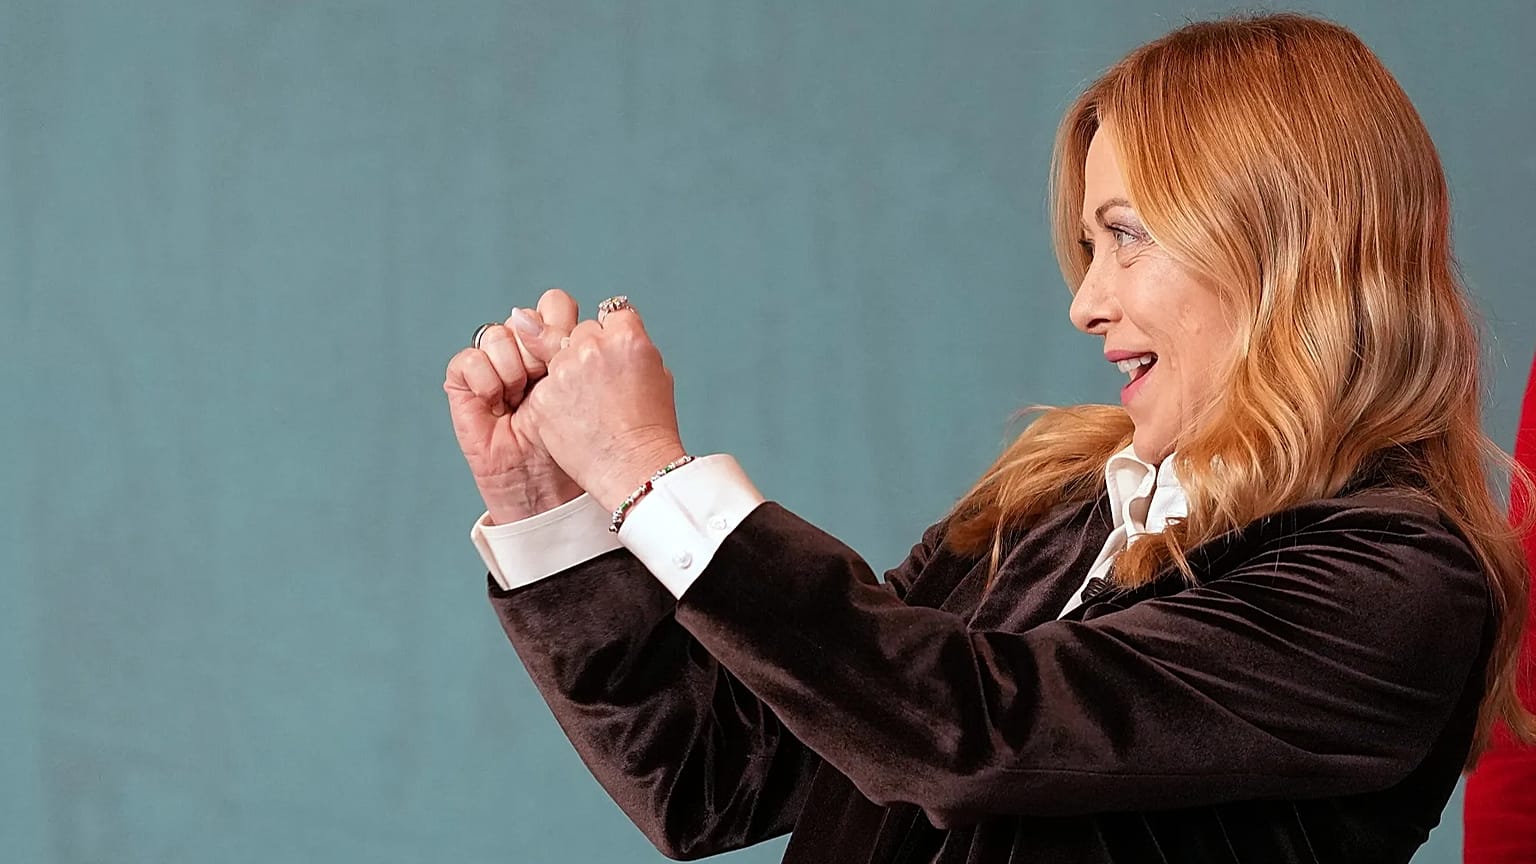
Il governo di Giorgia Meloni ha approvato il bilancio per il 2027 il 28 ottobre, una manovra da circa 26 miliardi di euro che ora è all'esame del Parlamento.
Gran parte della misura è composta da sgravi fiscali.
Per il solo 2027, lo scaglione del 33% dell'imposta sul reddito verrebbe esteso ai redditi fino a 55.000 euro, dai 50.000 attuali.
I giovani lavoratori del settore privato nati dopo il 1997 e con redditi fino a 28.000 euro pagherebbero un'aliquota fissa dell'1% sugli aumenti di stipendio fino a 2.500 euro. Gli aumenti derivanti dai rinnovi contrattuali verrebbero tassati al 5% fisso per i lavoratori con redditi fino a 33.000 euro.
I lavoratori autonomi potrebbero restare nel regime forfettario con un fatturato fino a 100.000 euro, rispetto agli 85.000 attuali.
Il bollo auto sarebbe abolito in modo permanente per un'auto assicurata fino a 80 kilowatt per ogni proprietario, e le madri con almeno due figli e redditi fino a 40.000 euro riceverebbero 100 euro al mese esentasse.
Per coprire parte del costo, banche e assicurazioni affronteranno un aumento di tre punti dell'imposta sul reddito d'impresa per due anni, le società energetiche una imposta regionale sulle attività economiche più alta, e l'imposta sulle transazioni finanziarie raddoppierebbe allo 0,8%.
La Corte dei Conti, che vigila sulla spesa pubblica, ha detto ai parlamentari il 9 novembre che molte delle agevolazioni fiscali scadono alla fine del 2027 e che circa il 70% delle coperture non sarà ripetuto, lasciando il conto al prossimo Parlamento.
Il piano di finanza pubblica del governo, pubblicato a ottobre, vede il deficit al 2,9% del Pil quest'anno, in aumento al 3,4% nel 2027 una volta inclusa la spesa aggiuntiva per difesa ed energia consentita dalle regole UE.
Il debito è atteso in lieve crescita, fino al 138,5% del Pil l'anno prossimo.
Un voto dal risultato incerto
La manovra arriva mentre l'Italia si avvicina a elezioni politiche previste entro l'autunno 2027, con voci sempre più insistenti a Roma su un possibile voto anticipato in primavera.
L'ultimo sondaggio SWG per l'emittente La7, pubblicato il 9 novembre, attribuisce il 44,9% all'opposizione di centro-sinistra e il 44% alla coalizione di centro-destra di Meloni, un divario che rientra nel margine di errore.
I Fratelli d'Italia di Meloni restano il primo partito con il 28,9%, mentre il 29% degli intervistati non ha indicato una preferenza.
Per Pantheon, lo scenario di base è che la coalizione di governo superi il voto, il che costituisce un ulteriore motivo per cui lo spread dovrebbe restare contenuto fino al 2027.
Nel 1992 l'Italia non ebbe altra scelta che tirare la cinghia. Trentiquattro anni dopo, al resto del G7 viene detto di fare altrettanto, proprio mentre l'Italia è tentata di allentare la propria.