


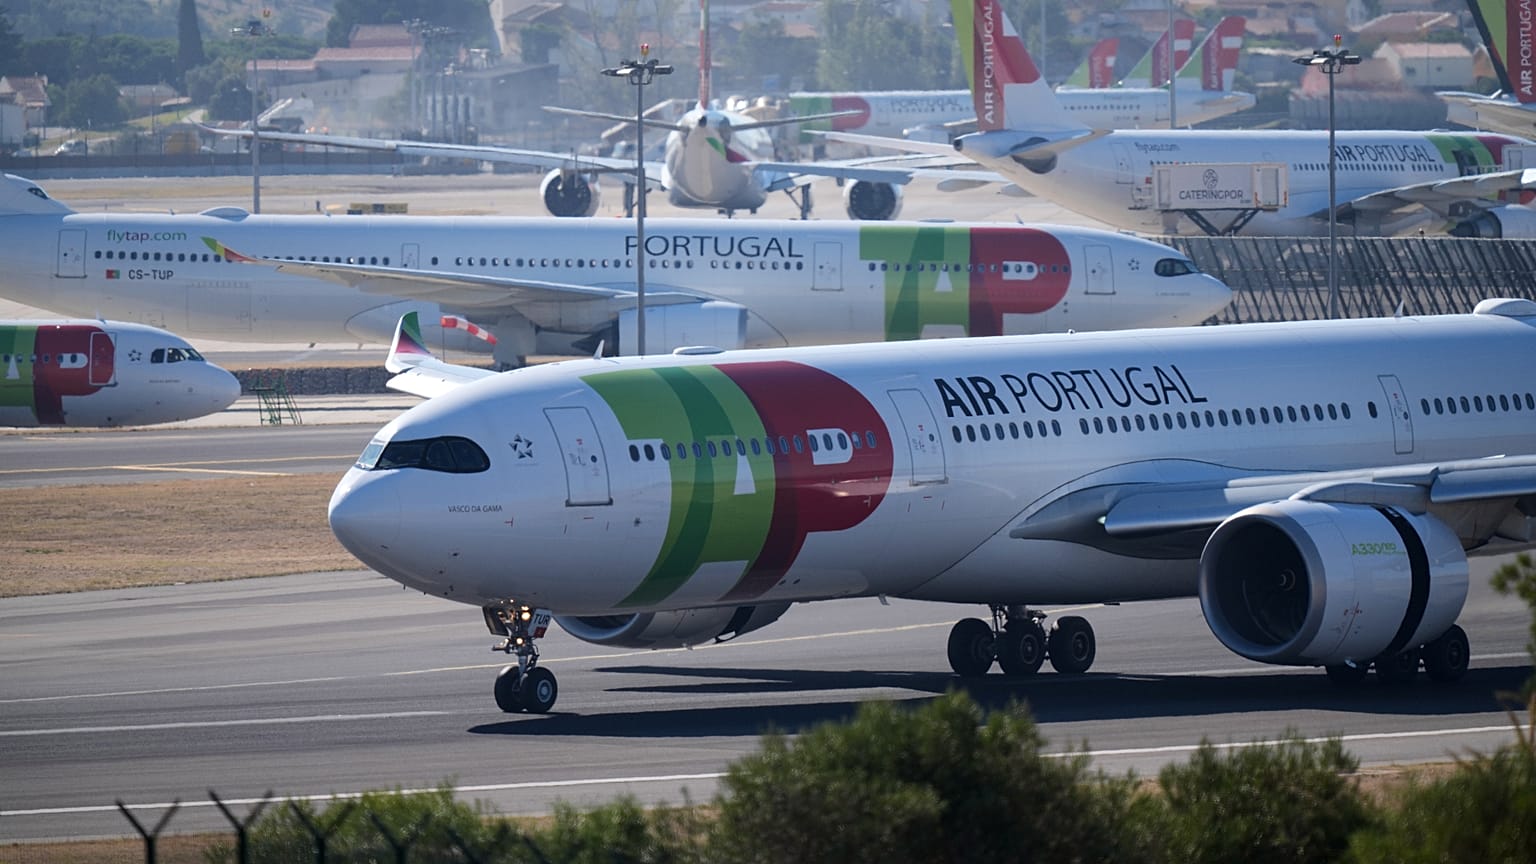


Lufthansa prevede circa 450 milioni di euro l’anno di sinergie dall’acquisto fino al 49,9% di TAP Air Portugal per 1,2 miliardi, ma il controllo mantenuto da parte del Portogallo, le lunghe verifiche regolatorie e i ritardi sull’intesa con ITA Airways fanno pensare che i benefici arriveranno tra anni.
L'offerta vincente di Lufthansa, pari a 1,2 miliardi di euro per acquisire fino al 49,9% di TAP Air Portugal, potrebbe garantire al gruppo tedesco circa 450 milioni di euro l'anno tra risparmi e maggiori ricavi.
 PUBBLICITÀ
Tuttavia lo stretto controllo esercitato dallo Stato portoghese sulla compagnia, le lunghe verifiche della concorrenza e i ritardi nell'integrazione di ITA Airways, in Italia, nel gruppo, indicano che i vantaggi potrebbero materializzarsi lentamente.
È questa la conclusione di un rapporto pubblicato martedì da Gimme Credit, società indipendente di ricerca sul mercato delle obbligazioni societarie.
Il governo portoghese ha scelto la offerta di Lufthansa la scorsa settimana, preferendola a una proposta concorrente del gruppo franco-olandese Air France-KLM.
L'operazione deve ancora passare per gli ultimi negoziati, l'approvazione del Consiglio dei ministri portoghese e il via libera della Commissione europea. La chiusura è prevista nel 2028.
Lufthansa pagherà 1,025 miliardi di euro per il 44,9%, ha precisato la società. L'importo potrà salire fino a 1,2 miliardi per il 49,9% se acquisterà anche le azioni inizialmente offerte ai dipendenti di TAP, fino al 5% della compagnia, e verserà la cosiddetta ticking fee, che matura fino alla chiusura dell'accordo.
Lo Stato portoghese manterrà il 50,1%, ma Lufthansa avrà il diritto di nominare l'amministratore delegato di TAP, mentre il governo conserverà la maggioranza nel consiglio di amministrazione.
L'offerta di Lufthansa ha valutato TAP circa il 16% in più rispetto a quella di Air France-KLM ed è interamente in contanti, mentre la proposta rivale prevedeva una combinazione di contanti e azioni.
"Lufthansa ha fatto molta strada per garantirsi l'offerta vincente", ha osservato Gimme Credit, mentre l'amministratore delegato di Lufthansa Carsten Spohr ha definito TAP "una compagnia forte e redditizia".
TAP è rimasta in utile per il quarto anno consecutivo nel 2025, ma l'utile netto si è ridotto a 4,1 milioni di euro, penalizzato da un adeguamento fiscale una tantum, e ha registrato una perdita di 99,2 milioni di euro nel primo semestre del 2026 a causa dell'impennata dei costi del carburante.
Secondo il direttore della ricerca europea di Gimme Credit, Cedric Rimaud, il management di Lufthansa ritiene che le sinergie arriveranno dalle attività commerciali, da migliori collegamenti di rete, da acquisti congiunti e dal traffico cargo.
Il grande vantaggio è la rete di TAP verso il Brasile e il resto dell'America Latina, oltre ai collegamenti tra Europa e Portogallo e tra il sud Europa e il Nord America.
Spohr ha spiegato che l'accordo "rafforzerà in modo duraturo la nostra posizione, quella di Lufthansa, nel mercato del Sud Atlantico".
Il management prevede che il traffico su queste rotte crescerà di circa il 2-3% verso l'America Latina e del 6-7% sulle altre tra il 2025 e il 2030, ha aggiunto Rimaud.
TAP detiene il 24% della capacità in termini di posti tra Europa e Brasile, seconda solo al gruppo latinoamericano LATAM, secondo i dati di OAG, società di analisi del settore aereo.
Con TAP, le compagnie del gruppo Lufthansa arriverebbero al 36%.
TAP opera inoltre esclusivamente con aerei Airbus, che costituiscono la maggior parte della flotta di Lufthansa, "creando alcune naturali economie di scala tra le due compagnie", ha spiegato Rimaud, dato che parte delle spese per ingegneria, formazione e manutenzione può essere condivisa.
Un lungo percorso fino al 2030
Lufthansa ha promesso di portare la flotta di TAP a 117 velivoli entro il 2035 e di investire 500 milioni di euro in Portogallo, ha fatto sapere il governo.
La società si è inoltre impegnata a mantenere TAP come compagnia autonoma. Insieme al controllo dello Stato, questo "limiterà la possibilità di razionalizzare le operazioni a livello di tutto il gruppo", ha spiegato Rimaud.
Lufthansa si aspetta che TAP entri nella sua joint venture transatlantica con United Airlines e Air Canada, in cui i partner coordinano gli orari e condividono i ricavi. La compagnia aveva fatto una promessa simile quando ha investito in ITA Airways nel gennaio 2025.
ITA è ancora in attesa dell'autorizzazione del Dipartimento dei Trasporti statunitense e il primo volo transatlantico con programmazione congiunta non è previsto prima dell'estate 2027.
Gli uffici della concorrenza dell'UE esamineranno anche la joint venture e Rimaud ritiene "improbabile che arrivino ricavi da questa integrazione prima del 2030".
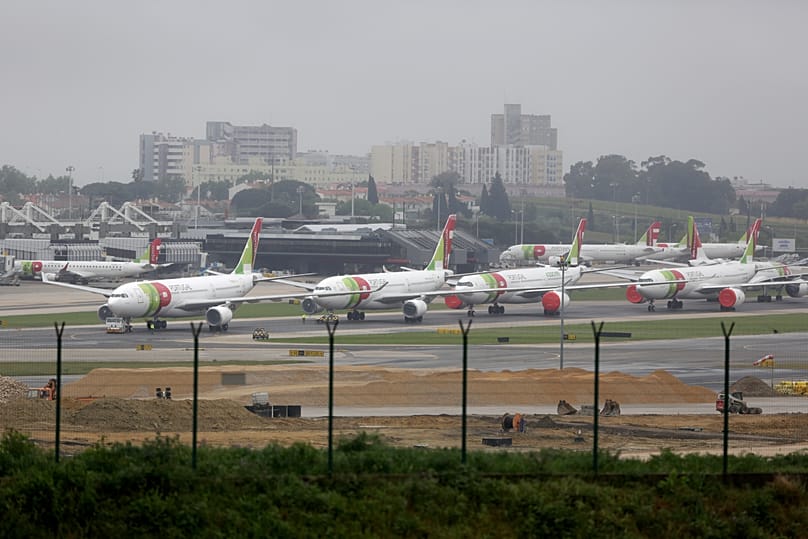
Anche la crescita dell'hub di TAP a Lisbona è limitata, perché l'aeroporto ha esaurito la capacità e un nuovo scalo non aprirà prima del 2034, secondo OAG.
Lufthansa può finanziare l'acquisizione di TAP con la propria liquidità e Gimme Credit non si aspetta "un aumento significativo dell'indebitamento di Lufthansa". Anche il debito di TAP è considerato poco rischioso, poiché non sono previsti rimborsi importanti prima della scadenza delle sue obbligazioni nel 2029.
Gimme Credit si aspetta che Lufthansa cerchi di acquistare il restante capitale di TAP entro il 2028, dopo che il Portogallo ha avviato il processo di completa privatizzazione della compagnia. La società ha mantenuto la raccomandazione di "vendere" sui bond Lufthansa, segnalando un rendimento del 5,52%, contro il 6,9% del debito di Air France.
Pur ritenendo che TAP alla fine entrerà nella joint venture transatlantica, Gimme Credit vede questo passo "su un orizzonte temporale più lungo rispetto a quanto promette il management".