










Airbus, Leonardo e Thales uniscono le forze per competere nel mercato globale dei satelliti. Per l'Italia la sfida è difendere competenze, brevetti e capacità industriale
L'Europa vuole diventare più competitiva nello spazio, ma per l'Italia la sfida non si esaurisce nella nascita di un grande gruppo industriale. Il punto è capire chi controllerà le tecnologie, dove verranno prese le decisioni e quanto del valore generato resterà nel sistema produttivo nazionale.
 PUBBLICITÀ
È il nodo sollevato da Alessandro Sannini, membro della commissione Space Economy di Federmanager, in un intervento pubblicato da MF il 9 ottobre.
Al centro c'è l'alleanza tra Airbus, Leonardo e Thales, destinata a riunire le rispettive attività spaziali in una nuova società europea. Un progetto ambizioso, che punta a rafforzare la presenza del continente in un mercato dominato da grandi concorrenti internazionali, ma che apre anche interrogativi sul futuro delle competenze italiane.
Airbus, Leonardo e Thales: un gigante da 6,5 miliardi
L'intesa tra i tre gruppi è stata formalizzata con un memorandum d'intesa nell'ottobre 2025. Il progetto prevede la creazione di una società con circa 25.000 dipendenti in Europa e un fatturato annuo di 6,5 miliardi di euro, calcolato sulla base dei dati pro forma di fine 2024. L'avvio operativo è previsto nel 2027, subordinatamente alle autorizzazioni e alle altre condizioni necessarie.
La ripartizione del capitale assegna ad Airbus il 35 per cento e a Leonardo e Thales il 32,5 per cento ciascuna. La governance sarà congiunta, con l'obiettivo dichiarato di mantenere un equilibrio tra gli azionisti.
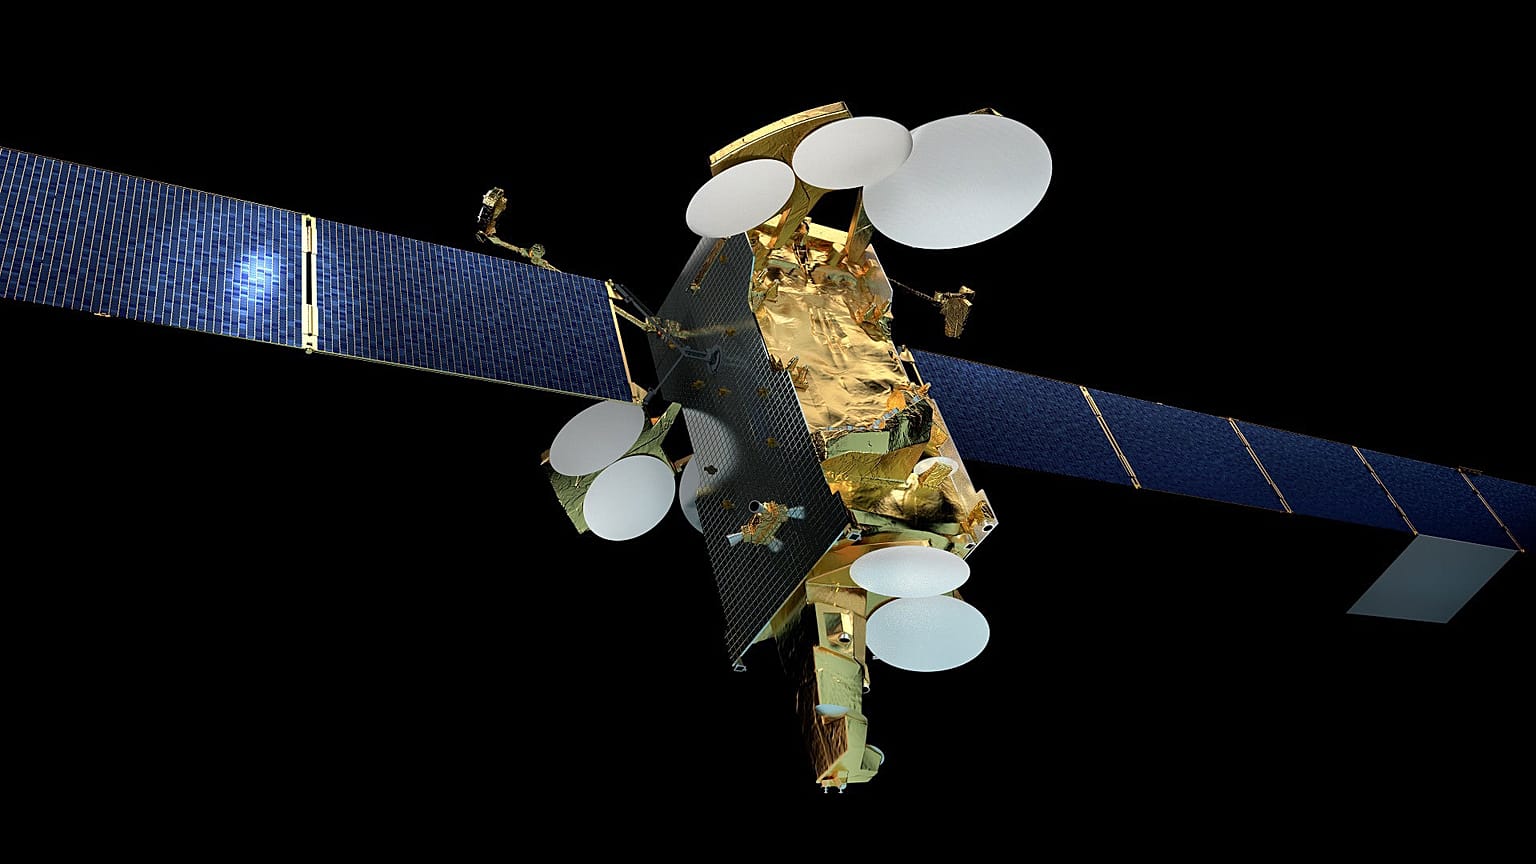
L'operazione punta a integrare competenze nella produzione di satelliti, nei sistemi spaziali e nei servizi collegati. Restano fuori dal perimetro i lanciatori. L'obiettivo è raggiungere una massa industriale sufficiente per competere sui mercati internazionali, sostenere gli investimenti in ricerca e sviluppo e offrire soluzioni complete ai clienti pubblici e privati.
Il problema non è soltanto chi possiede le quote
Secondo Sannini, tuttavia, le percentuali azionarie raccontano solo una parte della storia. Nel settore spaziale, il potere industriale dipende anche da chi guida i programmi, controlla la proprietà intellettuale, sceglie i fornitori e decide dove destinare i nuovi investimenti.
Una partecipazione importante nel capitale, quindi, non garantisce automaticamente un ruolo equivalente nella definizione delle strategie. Il rischio da evitare è che l'industria italiana mantenga una presenza formale nella nuova struttura mentre le decisioni più rilevanti e le attività a maggiore valore aggiunto si spostano altrove.
È una questione che riguarda l'intera filiera. Le grandi imprese coordinano programmi complessi, ma una parte significativa del lavoro viene svolta da piccole e medie aziende specializzate, che forniscono componenti, tecnologie e servizi. Per queste realtà, l'integrazione può aprire nuovi mercati e favorire investimenti, ma può anche aumentare la dipendenza da pochi grandi committenti.
La sfida delle piccole e medie imprese
La concentrazione industriale può avere effetti positivi: aggregare competenze, rafforzare la capacità finanziaria e consentire di affrontare programmi che una singola azienda faticherebbe a sostenere. Ma il risultato dipende da come vengono organizzati gli acquisti, distribuite le commesse e valorizzati i fornitori.
La questione è particolarmente importante in un settore in cui le competenze si costruiscono in anni di ricerca, progettazione e produzione. Se le attività strategiche migrano verso altri Paesi, non è detto che sia semplice ricostruirle in seguito.
La nascita del nuovo gruppo, inoltre, non elimina il problema della concorrenza. L'Agenzia spaziale europea ha annunciato che valuterà le implicazioni più ampie dell'operazione, anche per gli effetti sul mercato e sulle future procedure di assegnazione delle commesse. Una maggiore dimensione industriale può rafforzare l'Europa a livello globale, ma una concentrazione eccessiva può ridurre le alternative disponibili per i clienti e le agenzie.
La sovranità tecnologica passa anche dall'industria
La posta in gioco va oltre il fatturato. I satelliti sostengono le telecomunicazioni, la navigazione, l'osservazione della Terra e numerose applicazioni legate alla sicurezza. La capacità di sviluppare e gestire queste infrastrutture è quindi parte integrante dell'autonomia strategica europea.
Il programma IRIS² dell'Unione europea, per esempio, mira a realizzare una costellazione satellitare in grado di offrire comunicazioni sicure e resilienti a governi e utenti commerciali. Nel settembre 2026 Airbus ha annunciato l'avvio dello sviluppo del primo gruppo di satelliti del segmento in orbita bassa, con il coinvolgimento di Thales Alenia Space.
Per l'Italia, il compito è fare in modo che la partecipazione alla nuova alleanza si traduca in capacità di progettazione, produzione e innovazione sul territorio nazionale. Questo significa mantenere competenze qualificate, sostenere gli investimenti e garantire alle imprese italiane la possibilità di contribuire ai programmi più importanti.
La questione, dunque, non è scegliere tra un'industria nazionale e una europea. È costruire un'integrazione che rafforzi entrambe, evitando che la ricerca di dimensioni maggiori si traduca in una perdita di autonomia tecnologica. Perché nello spazio, come in altri settori strategici, contare nel capitale non basta: bisogna contare anche nelle decisioni.