





Tra il 2015 e il 2025 i prezzi delle case sono cresciuti più dei redditi familiari in 17 Paesi UE. Il divario è aumentato soprattutto in Portogallo, mentre in Romania si è registrato il calo più forte dei prezzi rispetto ai redditi.
Fin dove arriva il reddito di una famiglia quando compra una casa? In 17 Paesi dell'UE nel 2025 permetteva di comprare meno che dieci anni prima. Il rapporto tra prezzi delle abitazioni e reddito delle famiglie calcolato da Eurostat, che mostra come il reddito delle famiglie cambia rispetto ai prezzi delle case, è aumentato del 6,8% nell'UE in quel periodo, anche se è diminuito in 10 Stati membri.
 PUBBLICITÀ
Nello stesso tempo, i prezzi delle case nell'UE sono aumentati del 62% nei dieci anni fino al secondo trimestre del 2026. In risposta alla crisi abitativa nel blocco, la Commissione europea ha presentato il suo Piano europeo per l'edilizia abitativa a prezzi accessibili nel dicembre 2025.
Che cos'è il rapporto tra prezzi delle case e reddito?
Il rapporto tra prezzi delle case e reddito confronta l'andamento dei prezzi delle abitazioni con quello del reddito disponibile pro capite delle famiglie. Un aumento significa che le case sono diventate più costose rispetto ai redditi. Una diminuzione significa che sono diventate più economiche rispetto ai redditi.
Il dato di ciascun Paese mostra quanto si è mosso nel tempo il proprio rapporto. Anche i costi dei mutui incidono su quanto gli acquirenti possono permettersi.
Il Portogallo registra l'aumento maggiore
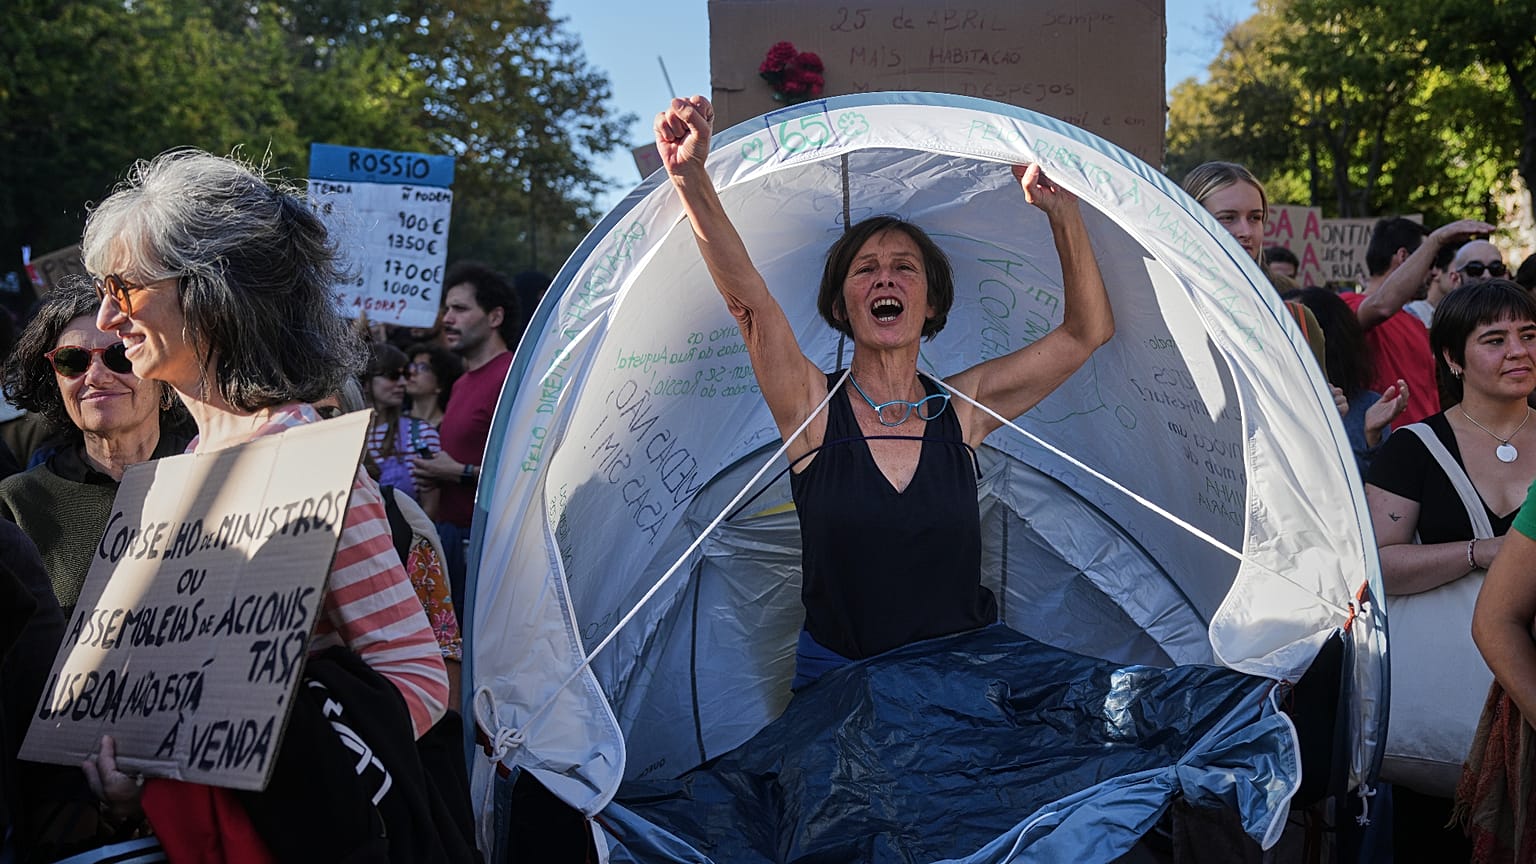
Tra il 2015 e il 2025 il Portogallo ha registrato il maggiore aumento del rapporto tra prezzi delle case e reddito, pari al 60,8%. I Paesi Bassi seguono con il 34,3%.
"Il Paese ha vissuto un boom turistico e il suo programma di golden visa ha attirato investitori stranieri, quindi i prezzi delle case sono cresciuti in parte grazie ai capitali esteri", ha dichiarato a Euronews Business Mike Langen, senior housing economist di ABN AMRO.
Ha aggiunto che la carenza di alloggi e la domanda da parte degli investitori sono stati i principali motivi dell'aumento nei Paesi Bassi.
Il rapporto è aumentato di oltre il 20% anche in Ungheria (26,5%), Cechia (25,8%), Spagna (24,5%) e Grecia (22,5%).
Ciò significa che le case sono diventate meno accessibili in questi Paesi, perché i prezzi sono cresciuti più rapidamente dei redditi.
Ronan Lyons, professore associato di economia al Trinity College di Dublino, ha affermato che i Paesi in cima alla lista combinano una forte domanda nelle principali città con un'offerta che fatica a tenere il passo.
Il rapporto è aumentato di oltre il 10% anche in Slovenia (18,2%), Irlanda (14,4%), Austria (13,6%), Slovacchia (11,2%), Lussemburgo (10,6%) e Lituania (10,1%).
La Romania registra il calo maggiore mentre gli affittuari affrontano costi elevati
All'estremo opposto, il rapporto della Romania è diminuito del 42,8%, il calo più marcato nell'UE. I prezzi delle case erano sensibilmente più bassi rispetto ai redditi delle famiglie nel 2025 rispetto al 2015.
Il rapporto tra prezzi delle case e reddito è diminuito anche del 25,2% in Finlandia e del 16,2% in Bulgaria. Cipro (12%) e Italia (11,9%) hanno registrato anch'esse cali a due cifre.
Langen ha affermato che il forte aumento dei redditi in Bulgaria e Romania dopo il loro ingresso nell'UE ha reso le case più economiche rispetto ai redditi.
Lyons ha richiamato l'attenzione sulla pressione che grava sugli affittuari in Romania. Nel 2025, il 56% delle persone che pagavano un affitto di mercato viveva in famiglie che spendevano oltre il 40% del reddito disponibile per l'abitazione, la quota più alta nell'UE.
Tra le quattro maggiori economie dell'UE, il rapporto è diminuito di meno del 6% in Francia e dell'11,9% in Italia, mentre è aumentato dell'1,6% in Germania. La Spagna ha registrato l'aumento più marcato tra le quattro, pari al 24,5%.
Confronto a lungo termine
Eurostat confronta anche il rapporto del 2025 di ciascun Paese con la propria media nel periodo dal 2000 al 2025, utilizzando l'anno più antico disponibile quando i dati per il 2000 mancano. Nell'UE, il rapporto è stato appena dello 0,03% superiore alla propria media di lungo periodo.
Portogallo e Romania si collocano di nuovo agli estremi opposti della gamma. Il rapporto del Portogallo è stato del 37% superiore alla media di lungo periodo, rispetto a un aumento del 60,8% a partire dal 2015. Il rapporto della Romania è stato invece del 53% inferiore alla media di lungo periodo, rispetto a un calo del 42,8% dal 2015.
Le due misure raccontano storie diverse in alcuni Paesi. Ad esempio, il rapporto dell'Irlanda è stato del 14,4% più alto rispetto al 2015 ma dell'1,7% inferiore alla media di lungo periodo. Secondo Lyons, questo è dovuto in parte al fatto che la media di lungo periodo include la bolla immobiliare della metà degli anni 2000.
La Lituania mostra un andamento simile, con un rapporto superiore del 10,1% rispetto al 2015 e inferiore del 5,7% rispetto alla media di lungo periodo.
Paesi Bassi e Ungheria hanno entrambi registrato aumenti a due cifre tra il 2015 e il 2025. Nel 2025 i loro rapporti erano rispettivamente del 12% e del 5,3% superiori alle medie di lungo periodo. Il rapporto della Bulgaria era inferiore del 36% rispetto alla media di lungo periodo e del 16,2% rispetto al livello del 2015.
Il punto di partenza conta?
"Il periodo di riferimento (2015) mostrava un rapporto prezzo/reddito quasi ai minimi storici. Questo significa che stiamo confrontando uno dei periodi più economici degli ultimi 20 anni", ha dichiarato Langen. Ha aggiunto che, se si prendesse il 2005 come punto di partenza, l'aumento sarebbe molto più contenuto.
Langen ha osservato anche che i costi dei mutui sono importanti, dato che poche persone comprano una casa in contanti. Il tasso sui depositi della Banca centrale europea è del 2,5%, rispetto al meno 0,3% della fine del 2015.
"Entrambe le misure riguardano il cambiamento, il cambiamento dal 2015 o la distanza da una media di 25 anni. Nessuna delle due ci dice quanto siano accessibili le case oggi", ha affermato Lyons. Ha sottolineato che una diminuzione non rende automaticamente un mercato accessibile.
Lyons ha evidenziato un altro aspetto. "I Paesi che 'migliorano' nelle cifre di Eurostat non sempre appaiono in buona situazione", ha detto. Ha notato che gli inquilini in Finlandia, dove il rapporto è diminuito di un quarto, spendono circa il 32% del proprio reddito per l'affitto, la quota più alta nell'UE, secondo l'indagine di Eurostat su reddito e condizioni di vita.
Perché l'accessibilità delle case va oltre i prezzi delle abitazioni
Nina Biljanovska, Frederik Toscani, Robert Beyer, Alexandra Fotiou e Morgan Maneely, autori di un working paper del Fondo monetario internazionale (FMI), hanno affermato che l'abitazione è diventata significativamente meno accessibile in alcuni Paesi europei.
"Le pressioni sull'accessibilità sono più acute tra gli affittuari a basso reddito nelle città, che ora spendono più della metà del reddito disponibile per l'affitto", hanno dichiarato a Euronews Business. I ricercatori hanno affermato che per gli affittuari è diventato anche più difficile comprare una casa, ampliando il divario di ricchezza tra proprietari e inquilini.
Per gli acquirenti, contano i costi di finanziamento, l'accesso al credito e la capacità di risparmiare per un acconto, hanno aggiunto i ricercatori. Anche l'affitto, le bollette e le altre spese abitative determinano ciò che le famiglie possono permettersi.
Hanno sottolineato che la carenza di alloggi ha avuto un ruolo crescente nel far salire i prezzi delle case. L'attività edilizia è rimasta debole e l'offerta di abitazioni ha faticato a tenere il passo con la domanda.