




Nonostante il recente rally straordinario, gli analisti di Bank of America hanno alzato il rating su Soitec SA a "Buy" e vedono un ulteriore potenziale rialzo fino al 90%.
Una società francese di semiconduttori poco conosciuta è diventata nel 2026 uno dei titoli europei legati all'intelligenza artificiale con i maggiori rialzi in Borsa, grazie a una tecnologia che pochi concorrenti sono in grado di produrre.
 PUBBLICITÀ
Le azioni di Soitec SA sono salite di quasi sette volte dall'inizio dell'anno, passando da circa 23 euro a gennaio a circa 154 euro nel primo pomeriggio di lunedì a Parigi.
Eppure l'azienda ha registrato lo scorso anno un calo del 34% dei ricavi annuali.
Ora Bank of America ritiene che il titolo possa quasi raddoppiare di nuovo.
Venerdì la banca statunitense ha alzato il giudizio su Soitec da Neutral a Buy e ha portato il target di prezzo da 152 a 300 euro, il che implica un potenziale rialzo di oltre il 90%.
Cosa sta alimentando questo rally e quanto dipende da un solo prodotto?
La società francese dietro una tecnologia cruciale per l'IA
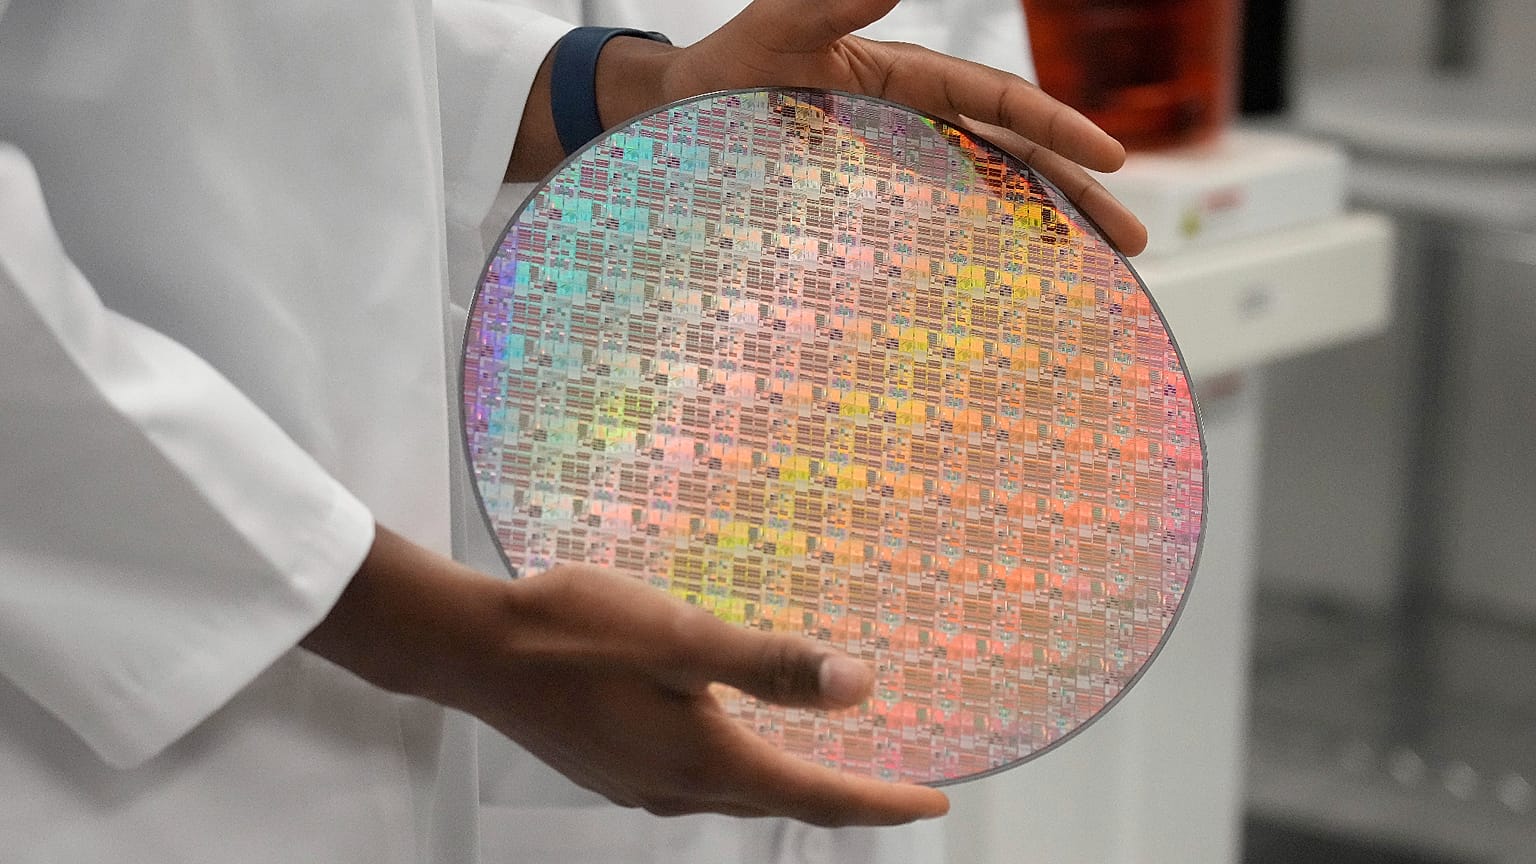
Soitec non produce i processori che addestrano i modelli di intelligenza artificiale. Produce i wafer di silicio ingegnerizzato su cui altre società di semiconduttori costruiscono i loro chip.
Con sede a Bernin, vicino a Grenoble, l'azienda è nata nel 1992 da uno spin-off dell'istituto di ricerca francese CEA-Leti.
Impiega oltre 2.000 persone e detiene più di 4.700 brevetti.
All'inizio del mese la giornalista di Euronews Valérie Gauriat ha visitato gli impianti produttivi di Soitec per la serie "Made in Europe".
Nelle sue camere bianche i wafer di silicio attraversano decine di fasi produttive, che permettono all'azienda di manipolare strati di materiale sottilissimi.
"Il nostro lavoro è correre più veloci della concorrenza", ha dichiarato il direttore tecnico (Chief Technology Officer) Christophe Maleville a Euronews.
Queste competenze stanno diventando sempre più preziose, man mano che i data center per l'IA devono trasferire quantità enormi di informazioni tra i processori.
La fotonica al silicio offre un'alternativa più rapida ed efficiente dal punto di vista energetico alle tradizionali connessioni in rame, utilizzando la luce invece dei segnali elettrici.
Soitec fornisce i wafer di silicio specializzati utilizzati per produrre questi chip ottici, ritagliandosi un ruolo cruciale nel mercato in espansione delle infrastrutture per l'IA.
Perché Bank of America vede quasi un monopolio nella fotonica per l'IA
"Stimiamo che Soitec detenga attualmente una quota di mercato di circa il 95% nella fornitura di wafer Photonics-SOI", hanno scritto l'analista di Bank of America Oliver Wong e i suoi colleghi.
I rivali, tra cui la taiwanese GlobalWafers, stanno cercando di entrare in questo mercato.
La banca si aspetta però che il know-how tecnologico di Soitec e decenni di esperienza produttiva proteggano la sua posizione dominante.
Questo vantaggio potrebbe diventare sempre più prezioso, via via che i data center per l'IA diventano più grandi e richiedono più connessioni ottiche tra i processori.
Bank of America stima che la superficie totale di wafer necessaria per i chip fotonici crescerà di circa il 60% l'anno tra il 2026 e il 2030.
In altre parole, la domanda per i materiali di Soitec potrebbe crescere sensibilmente più velocemente rispetto al numero stesso di processori per l'IA.
Le ultime previsioni della società indicano già una forte accelerazione.
A settembre Soitec ha previsto che i ricavi della fotonica nell'esercizio che si chiude a marzo 2027 saranno pari a tra 2,5 e 3 volte il livello dell'anno precedente.
Ha inoltre stimato una crescita di circa il 50% del fatturato complessivo nel trimestre di settembre.
Nel frattempo Soitec prevede di siglare accordi pluriennali di capacità con otto dei suoi circa dieci principali clienti nella fotonica.
Questi accordi potrebbero rendere la domanda futura più prevedibile, favorendo gli investimenti in nuova capacità produttiva.
Come l'IA potrebbe trasformare la redditività di Soitec
Fino a poco tempo fa Soitec dipendeva in larga misura dall'industria degli smartphone, che nell'ultimo esercizio ha generato circa la metà dei ricavi.
Ma nel trimestre chiuso a giugno la più ampia divisione Edge & Cloud AI ha generato il 57% delle vendite.
Bank of America prevede che questa trasformazione accelererà.
Secondo le sue stime, i ricavi dalla fotonica saliranno da 92 milioni di euro nell'esercizio 2026 a circa 680 milioni di euro nell'esercizio 2029.
Ciò rappresenterebbe quasi la metà dei ricavi di gruppo previsti, pari a 1,43 miliardi di euro, rispetto al 16% registrato nell'ultimo esercizio.
Ancora più importante, la redditività potrebbe crescere persino più rapidamente delle vendite.
La banca stima che i wafer per la fotonica trattengano circa 80 centesimi per ogni euro di vendite dopo i costi delle materie prime, contro 56 centesimi per gli altri prodotti di Soitec.
Man mano che la fotonica pesa di più sul business, Bank of America si aspetta che il margine lordo della società salga dal 16% al 44% entro l'esercizio 2029.
"Riteniamo che il margine lordo del 16% registrato nell'esercizio 2026 abbia segnato il punto più basso per Soitec", hanno scritto Wong e i suoi colleghi.
Questo recupero atteso è alla base della loro previsione di un utile per azione di 10,62 euro nell'esercizio 2029, circa il 71% in più rispetto al consenso degli analisti di Visible Alpha.
Perché un rally vicino al 600% comporta ancora notevoli rischi
La trasformazione di Soitec è tutt'altro che conclusa.
Nell'esercizio 2026 i ricavi annuali sono scesi del 34%, a 592 milioni di euro, mentre le vendite nelle comunicazioni mobili sono crollate del 43%.
La divisione smartphone si è ridotta di un ulteriore 10% nel trimestre di giugno, poiché i clienti hanno continuato a tagliare le scorte.
Bank of America si aspetta che l'attività nel mobile tocchi il minimo in questo esercizio, ma una ripresa non è garantita.
Per soddisfare la crescente domanda di fotonica serviranno inoltre investimenti rilevanti.
Secondo la banca, nei prossimi mesi Soitec dovrebbe annunciare l'ampliamento del suo stabilimento produttivo a Singapore, per un costo potenziale di circa 700 milioni di euro.
La valutazione rappresenta un'ulteriore sfida.
A circa 154 euro per azione, il titolo Soitec tratta a quasi 96 volte gli utili stimati da Bank of America per l'esercizio che si chiuderà a marzo 2027.
Una valutazione così elevata rende gli investitori vulnerabili nel caso in cui la spesa per infrastrutture di IA rallenti o tecnologie concorrenti guadagnino terreno.
Soitec pubblicherà i risultati del primo semestre il 18 novembre, offrendo un nuovo banco di prova per le sue ambiziose prospettive di crescita.
All'inizio del 2026 gli investitori erano concentrati sul calo delle vendite di smartphone e sul deterioramento dei profitti.
Oggi Soitec viene sempre più valutata come fornitore cruciale per l'industria globale dell'IA.
Il punto interrogativo è se l'attività nella fotonica potrà crescere abbastanza in fretta da giustificare un prezzo azionario che potrebbe aver già scontato una trasformazione straordinaria.
Questo articolo ha finalità esclusivamente informative e formative e non costituisce consulenza finanziaria, consulenza in materia di investimenti, né una raccomandazione a comprare o vendere strumenti finanziari. I lettori dovrebbero svolgere ricerche autonome e consultare un consulente finanziario qualificato prima di prendere qualsiasi decisione di investimento. Investire comporta rischi, compresa la possibile perdita del capitale. I risultati passati non sono indicativi di quelli futuri.